白条套现攻略及风险提示
白条套现的本质是将信用额度转化为可支配资金,其核心逻辑在于利用平台对消费行为的审核机制。部分用户通过拆分账单、虚构消费场景或关联多账户操作,将信用额度转化为实际现金流。这种操作依赖于对平台风控算法的精准理解,例如通过高频低额交易规避额度监控,或利用不同商户的审核差异实现资金转移。但需注意,此类行为可能触发异常交易预警,导致账户被冻结或信用评分下降。
虚拟商品交易成为套现的隐蔽通道,通过购买游戏点券、会员服务等非实物资产,再以市场价转售获取现金。这类操作的关键在于选择流动性高的商品品类,如热门游戏的虚拟道具或影视会员权益。但需警惕平台对虚拟商品交易的监管升级,部分平台已开始对高频虚拟资产交易实施动态风控,导致套现成本攀升。用户需评估交易对手的信用风险,避免陷入二次套现的连环陷阱。
线下消费场景的套现路径依赖商户合作网络,部分商家与白条系统存在特殊对接协议,允许用户通过预付卡或分期付款形式套取资金。此类操作往往涉及复杂的结算分润机制,用户需承担商户手续费、资金周转率及潜在的账期风险。例如,通过餐饮类商户套现可能面临账期拉长导致的资金链压力,而零售类商户则需应对库存积压带来的经营风险。
套现行为对个人征信体系构成实质性冲击,频繁的异常交易记录可能被纳入征信系统,影响未来信贷资质。更隐蔽的风险在于,平台通过大数据分析可识别用户行为模式,一旦触发风控阈值,可能面临额度下调、账户降级甚至法律追责。部分用户选择通过第三方中介进行套现,但此类操作往往伴随信息泄露风险,导致个人隐私和资金安全双重受损。
应对策略需从资产配置角度切入,通过建立多元化的资金储备体系降低对单一信用额度的依赖。例如,将部分额度用于高收益理财产品,或通过消费分期实现资金的时间价值最大化。同时,需建立动态风险评估模型,实时监控套现行为对信用评分的影响,避免因短期收益牺牲长期金融健康。最终,套现本质是信用资源的再配置,需在风险可控范围内实现资金效率的最优解。
相关文章
白条套现不可行,别违法乱纪
关于“白条加油额度自己能套出来不”的讨论,实际上涉及到了金融产品的使用策略与合法合规的关系。首先,需要明确的是,白条是一种消费金融服务产品,旨在为用户在购物、餐饮等领域提供先享后付的支付方式。然而,白...
花呗套现封号多久能解冻?
花呗作为一款便捷的信贷产品,在为消费者提供购物便利的同时,也成为了不法分子套现的目标。所谓“帮别人套现”,实际上是一种通过虚假交易转移资金的行为,这种行为一旦被平台识别,相关账户可能会面临封禁处理。...
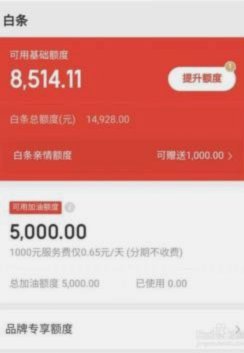
白条加油额度为何总能出?用户心理机制与策略全解析
加油,额度为何总能出?行为解析:用户心理机制与策略全剖析 追求与风险指南 理解"白额度"加油"行为"背后是用户对系统奖励机制的深度依赖,源于即时反馈回路。人脑多巴甫,快感。人天性奖励系统对预快反馈循...
分期乐秒拒后竟顺利通过
最近,有用户反映在使用分期乐申请贷款时出现了一个看似矛盾的现象——他们曾因某些原因被系统秒拒,但后来却意外地通过了审核。这种现象背后的原因复杂多样,可以从技术、策略和用户体验等多个角度进行解析。 首...
花呗套现风险与应对
花呗作为支付宝推出的信用支付工具,其核心逻辑建立在消费场景的闭环管理上。平台通过大数据风控系统实时监控资金流向,任何试图绕过消费场景的提现行为都会触发多重预警机制。用户若试图通过虚构交易、虚假分期或套...
分期乐:现在还能用吗?
近期关于“分期乐现在合法吗”的讨论愈演愈烈。从法律角度来看,截至2023年,分期乐作为一家提供消费金融服务的平台,是经过相关部门批准和监管的正规企业。它依托于互联网技术,为消费者提供了灵活多样的支付方...