平易优选资金提现全攻略:到账流程与注意事项详解
平易优选的提现流程本质上是平台资金闭环管理的关键环节。用户通过积分兑换、优惠券结算或商品交易产生的资金,需经过系统自动清算后进入指定账户。平台通常采用分层处理机制,首笔提现需完成实名认证与银行卡绑定,后续操作则依赖预设的提现规则。值得注意的是,资金到账时间与结算周期存在直接关联,部分场景下需等待24-72小时完成跨平台资金划转。这种设计既保障了资金安全,也符合金融监管对第三方支付的合规要求。
平台资金流转机制暗含多重风控逻辑。当用户发起提现请求时,系统会自动校验交易流水的完整性,比对消费记录与资金池的匹配度。对于高频次小额提现行为,平台可能启动智能风控模型,通过用户行为分析判断是否存在异常。这种动态监控体系有效防范了刷单套现等风险,但也会导致部分用户遭遇临时性提现延迟。值得注意的是,平台通常设置提现额度阈值,超过限额需人工审核,这种分级处理模式平衡了用户体验与风险控制需求。
提现路径的选择直接影响资金到账效率。平台提供的多种提现方式存在显著差异,例如银行卡提现通常需要3-5个工作日,而第三方支付工具可能实现即时到账。但不同渠道的手续费率存在梯度差异,用户需综合考量成本与时效。值得注意的是,部分平台会设置提现额度与频率的硬性限制,这种设计既防止资金大规模外流,也避免用户过度依赖提现功能影响平台生态平衡。
资金安全防护体系贯穿提现全流程。从用户端到平台端,多重加密技术确保交易数据不可篡改,区块链技术的应用则为资金流向提供可追溯性。当用户遭遇提现异常时,平台通常提供申诉通道,但需提供完整交易凭证。这种双向验证机制既保障了用户权益,也维护了平台资金安全。值得注意的是,部分平台会设置提现失败后的自动重试机制,但需注意避免因频繁操作触发风控阈值。
优化提现体验需要用户主动管理账户。定期更新实名认证信息、保持银行卡状态正常、避免异常交易频率,都是提升提现效率的关键。同时,关注平台发布的提现规则变更通知,及时调整操作策略。对于高频提现用户,建议开通绿色通道服务,但需注意此类服务通常伴随更高手续费率。这种主动管理与平台规则的动态适配,构成了提现体验优化的核心逻辑。
相关文章
白条秒到背后的信用游戏
“白条秒到”这一现象,在商业领域并非简单的“快速收款”,而是一个复杂的信用生态系统运作的体现。它本质上源于对目标客户信用评估的深入理解以及与客户之间建立的信任关系。传统银行贷款流程漫长而复杂,需要大量...
便民卡包取现额度被拒,征信会查吗
便民卡包取现额度未通过,一个让不少用户困惑的问题。这其中涉及的不仅仅是简单的金融流程,更触及了个人信用体系的理解与担忧。普遍的认知是,任何与金融服务相关的申请,尤其是涉及到借贷或信用评估的环节,都离不...
羊小咩卡包:追踪定制礼品的线索
羊小咩便携卡包,并非一款常见的商品,它主要为特定领域的活动或组织所定制,因此“在哪里找”这个问题,实质上指向的是如何挖掘和追踪其背后的活动和组织。寻找这类定制礼品,需要从多个维度展开,首先聚焦于关注特...
得物分期付款:轻松购,灵活付
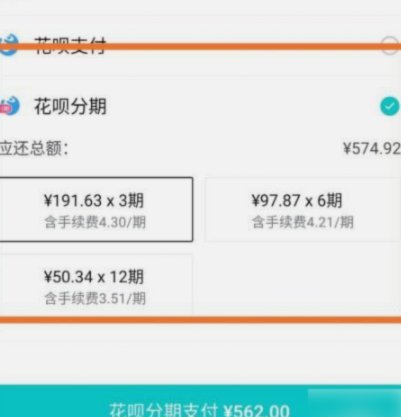
得物分期付款功能为用户购买心仪商品提供了灵活的资金解决方案。首先,得物应用内提供分期付款服务,用户可以在挑选商品时选择“分期付款”选项,根据商品的价格和自身的经济情况选择适合的分期方案。目前,得物平台...
得物额度与秒付:深度解析背后的信用规则
要理解得物App的信用额度和秒付机制,核心视角必须从单纯的“如何操作”提升到“如何建立金融信任模型”。额度本质上不是一个简单的账户余额,它是一个基于风控模型(Risk Control Model)运行...
套现5000要紧吗?
套现行为的本质是资源再分配的博弈,5000元看似微不足道,却可能成为撬动财务结构的支点。当资金从虚拟账户流向现实消费时,隐性成本往往被忽视。信用卡分期的利息率可能吞噬近200元利润,而P2P平台的隐性...