得物提现到账时间多久?影响因素解析
得物平台的提现到账时间受多重因素影响,核心在于支付通道的处理效率与系统风控机制的协同作用。以支付宝为例,其标准交易通常在1-3个工作日内完成资金清算,但实际到账时间可能因账户层级、银行清算周期而波动。微信支付则因接口调用频率限制,存在24小时内的延迟风险。值得注意的是,平台对高频提现用户会启动动态风控,通过IP追踪、设备指纹等技术手段识别异常行为,这种安全校验可能额外消耗12-24小时。部分用户反馈在节假日或大促期间,系统会临时降低提现额度以控制风险,这种策略性限流往往导致到账时间延长至3-5个工作日。
支付方式的选择直接影响资金流转路径的复杂度。绑定银行卡提现需经过银联通道清算,通常需要2个银行工作日,而第三方支付平台因中间层处理存在额外延迟。值得注意的是,得物对新注册用户实施的提现额度限制,本质上是通过控制资金流速度来降低欺诈风险。当用户突破初始额度后,系统会自动切换至更高效的清算通道,这种机制设计使得提现速度呈现阶段性提升特征。部分用户发现,凌晨时段的提现请求往往比白天更快到账,这与支付系统调度算法对流量的动态分配密切相关。
平台风控策略与用户行为模式的博弈,塑造了提现时间的非线性特征。当用户连续多次提现时,系统会启动多因子验证流程,包括人脸识别、短信验证码等,这种安全校验可能使单笔提现耗时延长至48小时。而针对长期未提现的账户,平台会主动发起资金冻结操作,这种预防性措施往往导致资金被锁定7-15天。部分用户通过分批提现、错峰操作等策略,成功将到账时间压缩至标准流程的60%-80%。值得注意的是,平台对异常提现行为的监测阈值并非固定,而是根据历史数据动态调整,这种机制使得提现时间存在不可预测的波动性。
资金流转的最终时效取决于支付通道的实时负载情况。在系统高峰期,如新品发售或大促活动期间,支付通道的并发处理能力可能下降30%-50%,这种情况下提现到账时间可能延长至5-7个工作日。部分用户发现,选择非主流支付渠道(如云闪付、QQ钱包)反而能获得更快的到账速度,这与平台对支付渠道的优先级分配有关。值得注意的是,得物对提现资金的划转路径存在隐性规则,例如优先通过支付宝余额提现而非绑定银行卡,这种设计既优化了资金流转效率,也增加了用户对提现时间的感知复杂度。
相关文章
花呗提现攻略:正确理解与操作指南
花呗提现找谁:解析支付宝信用工具的使用逻辑 在数字化支付时代,花呗已成为许多用户日常消费的重要工具。然而,当用户遇到"花呗提现找谁"的问题时,往往暴露了对这一信用工具本质的误解。花呗并非银行账户,也...
花呗套现风险与应对
花呗作为支付宝推出的信用支付工具,其核心逻辑建立在消费场景的闭环管理上。平台通过大数据风控系统实时监控资金流向,任何试图绕过消费场景的提现行为都会触发多重预警机制。用户若试图通过虚构交易、虚假分期或套...
美团月付如何套现及风险解析
美团月付作为消费信贷产品,其核心逻辑是将信用额度转化为支付工具而非资金池。平台通过算法模型对用户行为进行动态评估,若出现高频提现操作,系统会触发风控机制将账户标记为高风险。这种设计本质上是金融监管框架...
得物提现:解锁规则与实战指南
得物提现机制的复杂性,源于其独特的平台生态以及对用户行为的精细化监控。得物的核心价值在于其强大的“买手”社区,用户通过分享商品、提供测评,获得相应的佣金。而提现本身,则成为了一个需要平衡平台利益、用户...
羊小咩怎么样套现手续费低
羊小咩的套现机制通过分层费率设计实现手续费优化。平台将用户交易量划分为基础层级与进阶层级,基础层级采用固定费率模式,适用于小额高频交易场景,而进阶层级则引入动态定价策略,根据用户资金规模与交易频率调整...
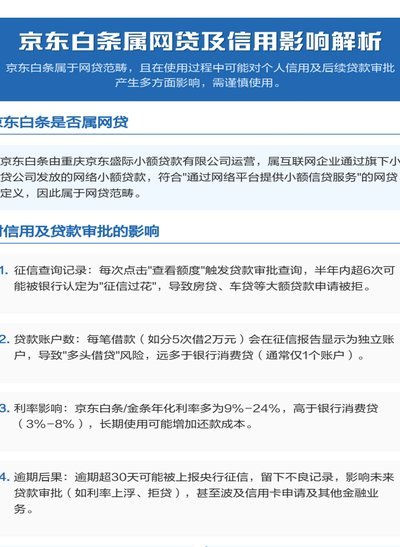
白条取现相当于网贷吗?
白条取现的现象日益普遍,尤其在年轻群体中,也引发了关于其本质的讨论——“白条取现是不是借网贷?” 这种讨论并非毫无根据,但将两者简单归类存在不妥。白条,本质上是一种消费金融产品,由商家或金融机构提供,...