白条取现相当于网贷吗?
白条取现的现象日益普遍,尤其在年轻群体中,也引发了关于其本质的讨论——“白条取现是不是借网贷?” 这种讨论并非毫无根据,但将两者简单归类存在不妥。白条,本质上是一种消费金融产品,由商家或金融机构提供,旨在促进消费,鼓励用户在一定期限内完成消费。它通常带有一定的折扣或奖励,吸引消费者使用。取现功能则是白条为了方便用户解决短期资金周转问题而设计的。然而,其运作机制与许多小额贷款产品存在微妙的重叠,导致混淆产生。关键在于取现的“借”字所代表的含义。白条取现提供的资金通常是商家或金融机构预先放款,用户在消费后按照约定还款,这与传统的贷款模式在资金来源和偿还方式上都有相似之处,只不过利率和风险评估通常比传统贷款低得多。 这种模式的出现,实际上是消费金融在发展过程中,为了适应用户需求而进行的创新,它抓住了用户在消费过程中产生的短期资金短缺问题。
需要明确的是,白条的借款额度通常有限,且利率相对较低,风险水平也较低。与那些以高利率、高额杠杆的网贷产品相比,白条的本质更接近于一种“预付款”或“消费信贷”。但是,当取现功能被滥用时,情况就变得复杂了。如果用户频繁地利用白条取现,将这种行为视为一种“小额透支”,甚至“超前消费”,那么其风险水平与一些网贷产品相近。尤其是在监管日益严格的情况下,平台为了降低风险,可能会对取现额度、频率和还款方式进行限制,这实际上是对用户行为的一种约束,也反映了其潜在的风险控制。 关键不在于取现本身,而在于用户的使用习惯和资金管理能力。
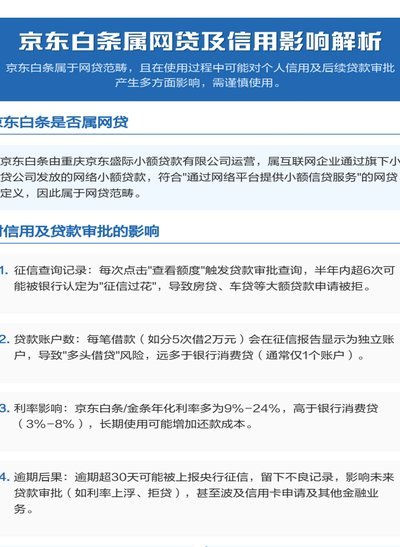
将白条取现简单地定义为“借网贷”的做法,忽略了白条的核心功能——促进消费。过度强调“借”字,容易将用户误导,认为自己正通过白条借钱,从而忽视了消费本身的风险。另一方面,将白条完全归类为“消费金融产品”,也可能导致对取现行为的监管不足。事实上,白条取现的功能需要得到更细致的监管,既要保护用户利益,又要防止其被滥用。 监管机构需要明确白条取现的风险等级,并根据风险等级实施相应的监管措施,例如限制取现额度、提高还款门槛、加强用户教育等。
从长远来看,白条取现的发展趋势是与金融科技的融合。随着人工智能、大数据等技术的应用,白条平台将能够更精准地评估用户的信用风险,提供更个性化的金融服务。同时,监管机构也需要不断完善监管框架,适应金融科技的快速发展,确保消费金融市场的健康发展。 未来的白条,将不再仅仅是一个简单的消费工具,而是一个集支付、信贷、优惠券等功能于一体的综合金融服务平台。 这需要平台和监管机构共同努力,在创新与风险控制之间找到平衡,确保消费金融能够真正为用户提供便利和价值,同时维护金融市场的稳定。
相关文章
微信分付能套现却取不出款
近期,“微信分付套出来现金取不出来”的话题引起了广泛关注,这不仅关乎个人财务管理的合规问题,还涉及到信用体系与金融科技的发展。首先,需要明确的是,“分付”是微信推出的一种消费金融服务,它允许用户在特定...
便荔卡包取现秒拒现象探析
在金融支付领域,“便荔卡包取现秒拒”这一现象引发了广泛讨论。表面上看,这似乎是一种便捷的信用支付工具,但实际上,其背后隐藏着复杂的金融运作机制和风险控制逻辑。从技术层面分析,这种“秒拒”机制可能源于系...
轻松提取分期乐购物额度
分期乐作为一种消费方式,近年来在中国市场获得了广泛关注。它通过将大额消费拆分为小月供,帮助用户更好地管理预算。那么,“分期乐可用购物额度怎么提现”又是如何实现的呢?这涉及到购物额度的规划、资金流动性以...
花呗平台怎么找客服
花呗平台的用户体验至关重要,但偶尔也难免遇到支付、账单、账户等问题需要寻求客服支持。找到合适的渠道,快速解决问题是提升用户满意度的关键。很多人在遇到问题时,往往不知如何高效地联系到花呗客服,导致问题延...
得物秒杀背后的社交游戏
### 秒杀之外,得物的流量密码与社交货币 得物的秒杀,并非简单的低价促销,而是一场精心设计的消费心理实验。表面上,用户在抢购限量商品,实际上,他们正在参与一场由平台主导的社交仪式。每一次秒杀倒计...
羊小咩:创意与商业的界限重塑者
**羊小咩商家: redefine the boundaries of creativity and commerce** In the ever-evolving landscape of e-c...