分期乐的贷款利息真的合规吗?深度揭秘!
分期乐的利息是否合规,首先得剥离“利息”二字带来的单一认知。现代消费金融产品的定价早已不是单纯的利率叠加,而是资金成本、风控模型与运营费用的综合投射。平台上展示的费率通常包含手续费、服务费及实际资金占用成本,这种结构化设计让表面年化数字往往低于真实借贷成本。用户在对比产品时,若仅盯着名义年化或日息万分之几,极易忽略分期期数对本金偿还节奏的扭曲。合规的起点不在于数字本身的高低,而在于成本结构是否清晰透明,能否还原为统一的资金占用价格。
监管维度的标尺早已从固定的两线三区转向动态挂钩的贷款市场报价利率。现行司法保护上限以四倍LPR为基准,这意味着任何持牌或合作机构的定价都需在此浮动区间内寻找平衡点。分期乐作为助贷模式的主流平台,其资金方多为银行或消费金融公司,实际执行利率会随征信资质、地域政策及市场环境实时调整。高评分用户往往能触达接近LPR的底价区间,而风险溢价较高的客群则会被推至监管红线边缘。定价的合规性由此转化为对风险定价能力的考验。
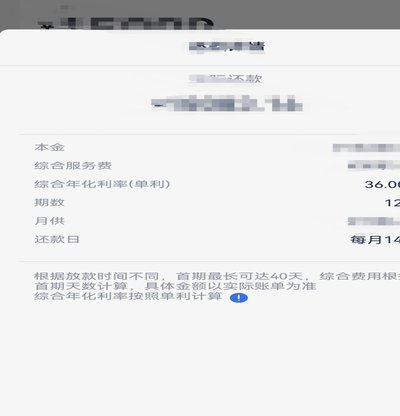
衡量真实借贷成本的唯一数学工具是内部收益率。传统按单利计算的年化利率无法反映等额本息还款中本金快速摊销带来的资金效率差异,而IRR能将每期现金流还原为统一的时间价值标准。通过专业测算工具输入分期金额、期数与实际还款计划,可精准反推综合成本是否触碰司法保护上限。部分产品表面看似处于合理区间,但若将担保费、账户管理费等隐性支出纳入计算,实际年化极易突破四倍LPR的合规边界。透明披露IRR值已成为行业规范的核心要求。
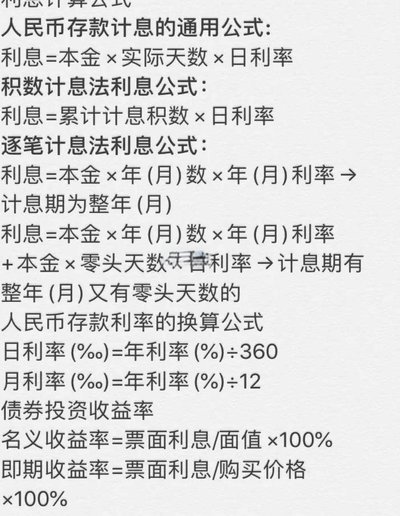
平台定价策略与监管底线之间存在精密的动态博弈。助贷模式下,资金方承担最终信用风险,因此会严格依据内部风控模型设定利率梯度。当宏观经济下行或不良率攀升时,风险溢价自动上浮,此时若产品仍维持低门槛准入,必然伴随综合成本的抬升。合规审查的重点不在于价格是否低廉,而在于费率构成是否与风险暴露相匹配,以及是否履行了充分的信息披露义务。频繁更换收费名目、模糊实际年化数据的行为,往往比绝对数值偏高更具违规隐患。
判断分期乐利息是否站得住脚,最终回归到合同条款的数学真实性与披露充分性。用户无需纠结于合法或违法的二元标签,而应聚焦于实际IRR是否控制在四倍LPR以内,以及各项费用是否提前明示且可独立验证。持牌金融机构的资金流向受央行征信与金融监管总局双重穿透监管,费率架构一旦偏离风险定价逻辑,将面临合规整改甚至业务暂停。理性借贷的核心在于识别资金占用成本,而非追逐表面的低息噱头,合规的本质是透明与可预期。
相关文章
便茘卡包:数字资产的新时代
便茘卡包的出现标志着数字资产存储与流通方式的革新。该平台通过区块链技术构建去中心化账本,将传统卡包功能转化为可编程的数字凭证体系。其核心价值在于将物理卡件的实体属性转化为可拆分、可转移的数字权益,用户...
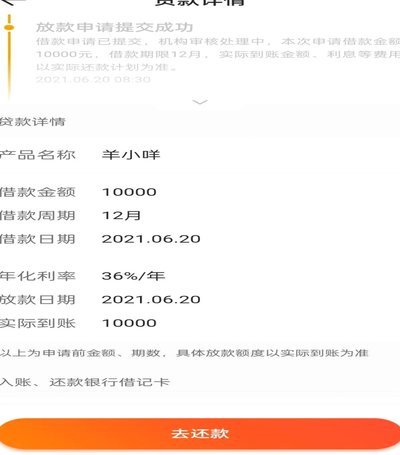
羊小咩:数字金融的失控
“羊小咩借款的位置在哪里”这看似简单的问题,实际上触及了数字金融领域的一个核心议题——平台运营、风险控制、以及用户信任之间的复杂关系。最初,羊小咩借款的“位置”并非指一个具体的地理坐标,而是指其运营模...
揭秘羊小咩额度背后的优化策略
资源额度的深度解析,本质上是一套复杂系统对用户行为和价值捕获机制的设定。任何试图突破或优化“羊小咩额度”的讨论,都不能停留在表面的规则操作层面。真正的核心洞察,必须深入到理解这个数字生态系统背后的价值...
花呗能直接变现?风险别忽视!
在数字金融生态中,用户常误将花呗视为现金兑换渠道,但这一认知存在根本性技术偏差。花呗本质是支付宝的信用消费服务,其核心逻辑围绕分期还款与消费信贷设计,而非现金流通机制。技术层面,花呗系统从未开放现金提...
得物分期付款:轻松购,灵活付
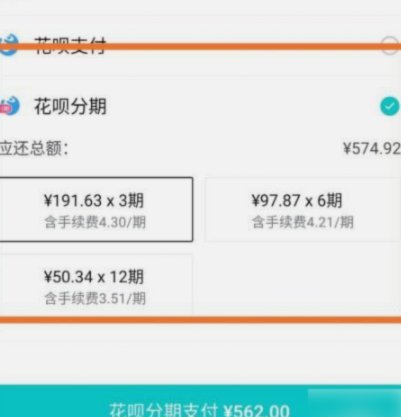
得物分期付款功能为用户购买心仪商品提供了灵活的资金解决方案。首先,得物应用内提供分期付款服务,用户可以在挑选商品时选择“分期付款”选项,根据商品的价格和自身的经济情况选择适合的分期方案。目前,得物平台...
套分付手续费多少?借款成本全解析
随着互联网金融的不断发展,各种支付工具和理财方式应运而生,“套分付”作为一种新兴的消费信贷模式逐渐走入人们的视野。简单来说,“套分付”是指用户通过特定平台将大额购买拆分成小额分期还款的方式,旨在为消费...