频繁套现花呗的潜在风险:秘密告知
频繁使用花呗进行消费,表面上看似便捷灵活的财务安排方式,实则潜藏着多种风险和不利影响。首先,过度依赖花呗导致的资金周转不灵是一个不容忽视的问题。长期套用信用额度不仅会增加个人债务负担,还可能导致资金链断裂的风险加大。当紧急支出出现时,手头无余钱可应对,而此时再尝试申请其他贷款或信用卡可能会受到限制。
其次,频繁使用花呗容易引发过度消费心理和不良的财务管理习惯。许多人误以为只要能透支就代表自己有足够的支付能力,从而忽视了理财规划的重要性。这种行为模式一旦形成,长此以往将导致个人收入与支出严重失衡,不利于建立健康的财务观和个人信用记录。
再次,频繁套现花呗也可能影响到银行等其他金融机构对消费者的信贷评估。由于花呗的使用情况会被计入个人征信报告中,长期高频率地利用此项服务可能会被视作金融风险较高的信号。这样一来,消费者在未来申请房贷、车贷或其他形式的大额贷款时,其成功获批的概率和可获取的优惠条件都可能受到影响。
最后,在探讨频繁套用花呗的影响时,我们不能忽视由此产生的潜在法律与道德责任问题。不合理的消费行为可能导致个人陷入债务危机甚至违法境地,损害个人信誉和社会形象。因此,合理利用花呗资源、提高风险意识显得尤为重要。通过设定合理的消费预算和还款计划,并结合多渠道理财手段来优化资金管理,可以帮助用户在享受便捷支付方式的同时规避潜在的风险。
相关文章
美团月付取现商家数据解析
美团月付取现的商家视角,远比表面上看起来复杂得多。单纯理解“能看到吗”并不能抓住核心问题,关键在于理解美团月付取现体系下的数据呈现方式、影响因素以及商家如何有效利用这些信息提升经营效率。月付取现并非简...
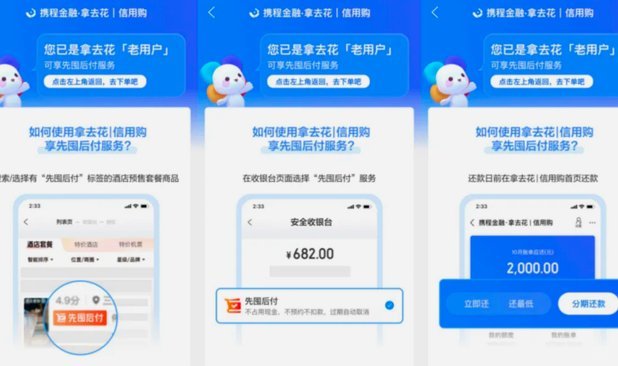
携程“拿去花”使用指南
在携程这个旅游预订平台中,"拿去花"作为一种便捷的信用支付工具,被越来越多的用户所青睐。通过这一服务,用户无需传统银行贷款,也能轻松享受信用额度带来的便利。拿去花的使用方式相对灵活,但要想最大限度地发...
携程“拿去花”提现难? 玩法揭秘
携程旅行的拿去花体系本质上是平台构建的积分生态闭环,其核心价值在于通过消费行为积累的积分资源,而非直接等价于现金提现。从积分兑换规则看,拿去花的兑换比例普遍低于1:1,且存在阶梯式折扣机制,例如100...
美团月付突然消失怎么办?
近日,关于“美团月付取现不见了”的讨论在网络中蔓延。这一现象不仅引发了用户的关注与疑惑,也凸显了当下消费者在使用金融服务时可能遇到的问题。美团月付作为一种灵活便捷的信用支付方式,被广泛应用于各类消费场...
如何安全提取花呗资金急用
面对花呗余额急需变现的场景,许多人会本能地寻找所谓的“渠道”或“工具”进行周转。然而,花呗本质上是一种消费信贷产品,设计初衷并非现金提取,直接尝试通过第三方平台或非正规手段将额度转为现金,往往伴随着巨...
数字生态中羊小咩便荔卡额度高效回收
### 深度解析:数字资产流转视角下的“羊小咩便荔卡额度”回收机制 当前市场环境下,任何特定场景下的电子凭证资产,如“羊小咩便荔卡额度”,其回收流程绝非简单的后台重置操作,而是一套复杂的、涉及支付...