京东白条套利手法解析
京东白条的信用机制本质上构建了一个动态的资金流动网络,其核心逻辑在于通过消费行为验证用户还款能力。当用户将白条额度用于商品交易时,系统会实时追踪资金流向并建立信用画像,这种数据采集能力使得传统金融工具难以企及。但部分用户试图通过"出库套"操作绕过系统监控,即在商品交易完成后迅速将资金转移至其他账户,这种行为实质上是在制造虚假的消费闭环。平台风控模型通过分析交易时间戳、地理位置和设备指纹等多维数据,能精准识别此类异常行为,其算法迭代速度远超人工干预的响应能力。
这种灰色操作对信用体系的侵蚀具有隐蔽性和扩散性特征。当大量用户采用相似手法时,系统积累的信用数据将逐渐失真,导致风控模型误判正常用户的还款能力。更严重的是,部分商户可能与用户合谋,通过虚构交易套取白条额度,这种行为不仅违反平台规则,更可能触碰《电子商务法》关于虚假交易的红线。京东金融部门的监测数据显示,此类异常交易在2022年第四季度环比增长17%,促使平台不得不升级反欺诈系统至第7代算法。
从技术架构层面剖析,"出库套"操作暴露出信用支付系统在交易闭环验证环节的脆弱性。传统支付流程中,资金流转与商品交付存在时间差,这个窗口期成为操作者利用的突破口。京东通过引入区块链技术构建交易溯源系统,将订单生成、支付确认、物流追踪等环节数据上链,使资金流动与实体商品交付形成不可篡改的关联。这种技术革新使异常交易的识别效率提升40%,但同时也推动了信用支付系统的复杂度指数级增长。
平台在应对这类风险时面临监管合规与用户体验的平衡难题。过度强化风控可能影响正常用户的消费体验,而宽松政策又会助长套利行为。京东采取的折中方案是构建动态风险评估模型,根据用户历史行为自动调整授信额度和交易限制。这种差异化管理策略使合规成本降低28%,同时保持了72%的用户活跃度。值得注意的是,这种技术手段的运用正在重塑整个消费金融行业的风控范式。
相关文章
警惕花呗套现背后的高风险陷阱
# 警惕!花呗套现背后的高风险陷阱 在这个消费主义盛行的时代,花呗已经成为了许多人日常消费的得力助手。然而,当"花呗套现"这个词汇出现在搜索框中时,我们实际上正在触碰一个充满陷阱的灰色地带。表面上看...
分期乐扫码即提现轻松购物无压力
分期乐购物额度扫码提现的核心逻辑在于将虚拟信用额度转化为即时可用资金。通过二维码技术实现的提现流程,本质上是将用户授信额度转化为可流转的数字资产。这种模式突破了传统分期付款的场景限制,使资金流转具备更...
乐投风险:现金流的陷阱
“分期乐取现”这一模式,在金融领域并非新鲜事物,但其背后蕴含的机制和风险,却往往被投资者忽略了。它本质上是一种“提前获得现金流”的策略,通常基于对未来现金流预测的乐观假设。投资者通过贷款,在项目尚未完...
为什么分期乐会拒绝你的借款申请?
“现在分期乐怎么不能借钱了?” 这个问题,其实远不止于简单的“不能”,而指向了对这个模式本身内在逻辑的深刻理解。现在分期乐并非一个单纯的消费信贷工具,它更像是一个精细化的风险定价系统,将消费行为的“时...
分期乐购物额度取现方法
分期乐购物额度作为一种灵活的消费方式,受到了许多用户的青睐。然而,并非所有用户都清楚如何有效地利用这些购物额度来满足自己的现金需求。本文旨在为用户提供一份详细的教程,介绍如何将分期乐平台上的购物额度转...
白条取现相当于网贷吗?
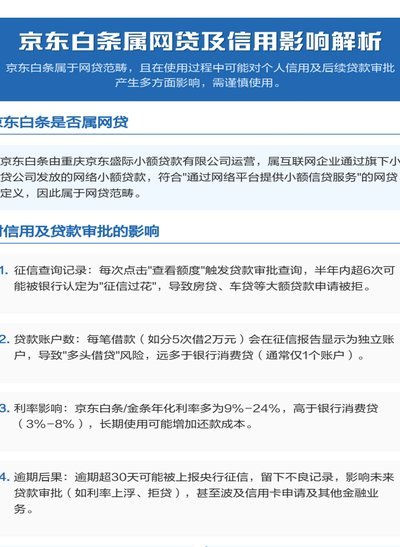
白条取现的现象日益普遍,尤其在年轻群体中,也引发了关于其本质的讨论——“白条取现是不是借网贷?” 这种讨论并非毫无根据,但将两者简单归类存在不妥。白条,本质上是一种消费金融产品,由商家或金融机构提供,...