分期乐还款暂停指南
分期乐作为消费金融领域的典型代表,其还款暂停机制涉及复杂的风控逻辑与用户权益平衡。当用户遭遇突发性财务压力时,暂停还款并非简单的流程操作,而是需要通过系统化的申请路径完成。平台通常设置多层审核机制,包括信用评估、还款能力验证及风险评级,确保暂停还款不会对金融系统造成系统性冲击。用户需在APP内提交详细的财务状况说明,配合银行流水、收入证明等材料,形成完整的风险画像。值得注意的是,平台可能通过算法模型预判用户的还款意愿,暂停申请可能触发额外的信用评分调整。
暂停还款的实际执行依赖于资金流的动态管理。平台会根据用户的历史还款数据、当前负债水平及行业风险指标,设定差异化的暂停期限。例如,对于连续三期逾期的用户,系统可能自动触发风控预警,而普通用户则需主动提交申请。资金方与平台的对账机制在此过程中起到关键作用,确保暂停期间的利息计算与资金流向透明可追溯。用户需关注APP内的通知中心,及时获取审批结果及后续还款计划调整方案。
暂停还款对个人信用体系的影响呈现非线性特征。虽然暂停本身不直接计入征信记录,但平台可能通过内部评分系统记录该行为,影响未来授信额度。同时,暂停期间产生的利息计算方式可能发生变化,部分平台采用"按日计息"模式,需用户仔细核对账单明细。值得注意的是,频繁申请暂停可能被系统识别为异常行为,进而触发更严格的风控措施,这种反向激励机制值得用户审慎评估。
在实际操作中,用户应优先考虑与平台客服的深度沟通。通过人工渠道说明具体困难,往往能获得更灵活的解决方案,如分期调整、延期还款或临时额度提升。客服团队通常掌握更详细的用户画像数据,能够根据个案提供定制化建议。但需注意,非官方渠道获取的所谓"内部通道"往往伴随法律风险,用户应严格遵循平台公示的申请流程。同时,保留所有沟通记录及材料副本,便于后续维权或纠纷处理。
平台方在设计暂停还款机制时,已充分考虑用户教育需求。APP内嵌的金融知识模块、还款计算器工具及风险提示弹窗,均旨在提升用户的风险意识。建议用户在申请前,系统性学习相关金融知识,理解暂停还款对个人财务规划的长期影响。同时,建立完善的应急资金储备,避免因临时性财务波动陷入被动局面。这种主动风险管理意识,远比单纯依赖平台的暂停机制更具可持续性。
相关文章
便荔卡包动态信用额度解析
“便荔卡包额度”这个概念,在金融科技领域并非单纯的术语,而是反映了一种日益细致的信用评估和风险控制策略。传统银行的信贷审批流程往往依赖于繁琐的申请材料、复杂的抵押物和长期的信用记录分析,耗时耗力,且对...
便茘卡包:数字资产的新时代
便茘卡包的出现标志着数字资产存储与流通方式的革新。该平台通过区块链技术构建去中心化账本,将传统卡包功能转化为可编程的数字凭证体系。其核心价值在于将物理卡件的实体属性转化为可拆分、可转移的数字权益,用户...
鹿优选商家变现秘籍
鹿优选的变现机制,在平台生态中扮演着举足轻重的角色。它不仅仅是商家入驻的渠道,更是一种精细化的流量引导和价值分配体系。要理解“鹿优选变现商家”,首先要认清其商业本质:鹿优选构建了一个由商家、平台、消费...
分期乐人工客服难通背后的真相
分期乐平台电话人工服务无法接入的现象,本质上是平台在流量管理与资源分配层面的结构性矛盾。近期数据显示,平台日均咨询量突破50万次,而人工客服席位仅维持在3000个左右,这种供需失衡导致高峰期排队时长普...
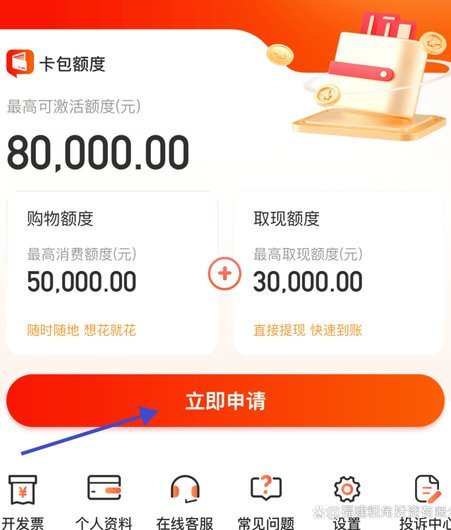
便民卡包取现额度被拒,征信会查吗
便民卡包取现额度未通过,一个让不少用户困惑的问题。这其中涉及的不仅仅是简单的金融流程,更触及了个人信用体系的理解与担忧。普遍的认知是,任何与金融服务相关的申请,尤其是涉及到借贷或信用评估的环节,都离不...
揭秘羊小咩额度背后的优化策略
资源额度的深度解析,本质上是一套复杂系统对用户行为和价值捕获机制的设定。任何试图突破或优化“羊小咩额度”的讨论,都不能停留在表面的规则操作层面。真正的核心洞察,必须深入到理解这个数字生态系统背后的价值...