得物提现到微信卡多久能到账?最新流程和时间指南
得物作为一个知名的潮流购物平台,其提现功能吸引了众多用户的关注。用户通过得物申请提现后,资金通常会转入微信银行卡中。然而,从发起提现请求到款项实际到账的时间可能会因多种因素而有所不同。
首先,得物的提现时间受制于银行处理速度。一般情况下,只要用户在工作日15:00之前提交了提现请求,且金额不超过平台规定的上限,通常可在几个小时内完成审核并入账。但遇到非工作日或节假日,提现可能会延迟至下一个工作日处理。
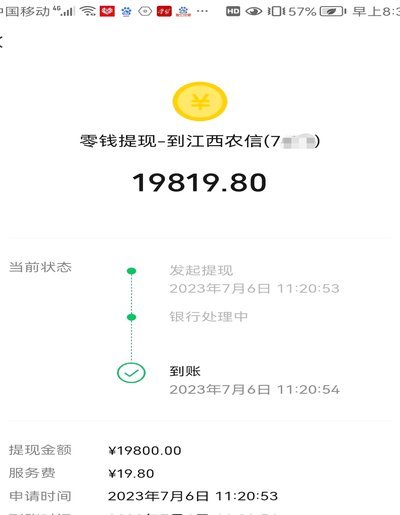
其次,微信支付也有其自身的资金到账规则。当得物将款项汇给微信支付后,最终的转账速度还需看微信支付系统的处理效率及用户所在地区的银行网络状况。大部分情况下,款项会在几个小时内入账,但特殊情形下也有可能需要更长时间。
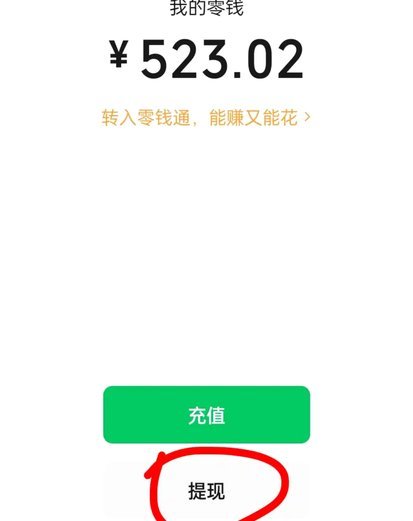
值得注意的是,在提现过程中,如遇到任何问题或疑问,建议及时联系得物客服或微信支付官方客服进行咨询和解决,以确保操作顺畅无阻。
总之,从得物提现到微信银行卡的整个过程通常较为迅速且高效,但在实际操作中还是会有一定的不确定性。用户应合理规划自己的财务需求,避免因提现问题影响日常使用。
相关文章
便利卡:覆盖生活多场景的支付新选择
便利卡作为一种创新的支付工具,近年来在日常生活中的应用越来越广泛。从大型商场到街边小店,几乎随处可见便利卡的身影。它们不仅能够简化购物流程,还能为消费者带来多种优惠和便捷。 首先,各大购物中心、超市...
套现最佳时间点揭秘
套现行为的时间窗口往往与市场流动性、资金流动路径及资产特性紧密关联。以股票市场为例,早盘集合竞价时段(9:30-9:40)的套现效率通常低于午市后的13:30-14:30,因此时段机构资金更倾向于完成...
便荔卡包取现秒拒现象探析
在金融支付领域,“便荔卡包取现秒拒”这一现象引发了广泛讨论。表面上看,这似乎是一种便捷的信用支付工具,但实际上,其背后隐藏着复杂的金融运作机制和风险控制逻辑。从技术层面分析,这种“秒拒”机制可能源于系...
分期乐额度提现受限怎么办?
分期乐用户遭遇额度无法提现,往往并非简单的技术故障,而是系统风控与用户自身信用状况交互的结果。这并非一种巧合,而是平台风险控制机制在运作。首先,分期乐的额度并非“锁定”资金,而是预批的消费能力。系统会...
消费新模式下的挑战与机遇
分期乐平台的兴起,如同互联网金融浪潮下的一片涟漪,它深刻地改变着消费者的购物方式,也为传统零售行业带来了新的挑战。 这种“先买后付”的服务模式,无疑吸引了那些追求生活品质、却又受限于短期资金流动的消费...
美团月付如何套现及风险解析
美团月付作为消费信贷产品,其核心逻辑是将信用额度转化为支付工具而非资金池。平台通过算法模型对用户行为进行动态评估,若出现高频提现操作,系统会触发风控机制将账户标记为高风险。这种设计本质上是金融监管框架...