消费新模式下的挑战与机遇
分期乐平台的兴起,如同互联网金融浪潮下的一片涟漪,它深刻地改变着消费者的购物方式,也为传统零售行业带来了新的挑战。 这种“先买后付”的服务模式,无疑吸引了那些追求生活品质、却又受限于短期资金流动的消费者群体。他们可以通过分期乐平台,购买心仪的商品,并在未来的几个月或几年内用小额付款的方式逐渐偿还,有效缓解了消费压力。
然而,分期乐平台并非一帆风顺。其背后的金融风险和数据安全问题一直备受关注。 分期乐平台依赖于用户的信用记录和收入证明来进行放款评估,一旦用户出现逾期或无法偿还的情况,平台的损失将不可避免。 同时,平台所收集的用户数据也可能面临泄露和滥用风险。 如何有效控制金融风险,保障用户隐私安全,是分期乐平台需要持续思考和解决的关键问题。
分期乐平台的成功发展,离不开其灵活的产品设计和精准的营销策略。 平台根据不同消费者的需求,提供多种分期方案,利率、期限等参数可以根据用户的实际情况进行调整。 同时,通过线上线下相结合的营销模式,将产品推向更多用户群体。 为了增强平台的用户粘性,一些分期乐平台还推出了一些会员权益和积分制度,激励用户持续使用服务。
面对竞争日益激烈的市场环境,分期乐平台需要不断探索新的发展方向。 可以通过与传统金融机构合作,降低融资成本;也可以尝试将业务拓展到更广泛的领域,例如教育、医疗等。 同时,加强科技创新,提高平台的智能化水平,提升用户体验也是未来发展的关键策略。
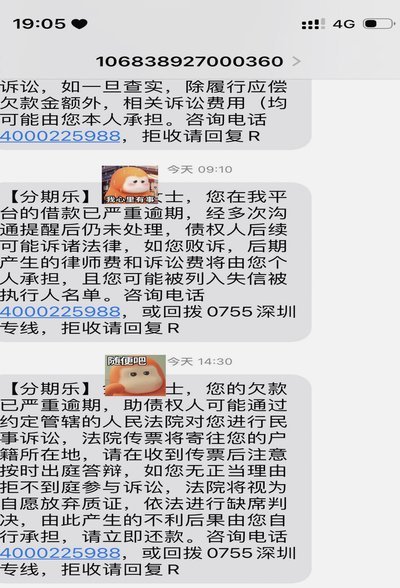
总而言之,分期乐平台作为一种新兴的消费金融模式,既带来了便利和选择,也面临着诸多挑战。 随着技术的进步和监管政策的完善,分期乐平台将迎来更加规范、健康的发展机遇。
相关文章
花呗快速还款服务了解一下
随着金融科技的快速发展,花呗成为了众多消费者日常生活中不可或缺的一部分。作为一种先消费后付款的服务模式,它极大地便利了人们的生活需求,特别是在购物和餐饮领域。然而,伴随着便捷性而来的是一些用户对于如何...
这样用更值!
理解用户提出的“提现”需求,本质上是对平台权益价值的现金化诉求。这是一个关于平台经济模型、用户行为激励机制和价值流转路径的深度交叉问题。我们必须跳出简单的“如何操作”层面,从金融和运营学的视角,重新审...
得物提现频繁的多重原因
得物平台提现操作频繁,并非简单的用户体验问题,而是平台商业模式、风控策略以及用户行为等多重因素交织的结果。得物依赖于“芝士”体系,即用户通过鉴定商品真伪获得积分,积分可以抵现,这本身就构建了一种特殊的...
得物商家取现扣费全解析
得物平台的额度取现机制以动态费率模型为核心,商家实际承担的扣费比例受多重变量影响。基础费率通常设定在交易金额的1.5%-3%区间,但具体数值需结合商家等级、交易频次及资金周转效率综合计算。平台通过算法...
美团月付如何套现及风险解析
美团月付作为消费信贷产品,其核心逻辑是将信用额度转化为支付工具而非资金池。平台通过算法模型对用户行为进行动态评估,若出现高频提现操作,系统会触发风控机制将账户标记为高风险。这种设计本质上是金融监管框架...