从P2P到金融科技:拍拍贷的业务转型与价值重塑
拍拍贷的存续状态已从传统P2P业务彻底转向金融科技领域。2020年爆雷事件后,其核心资产被监管机构接管,但平台并未完全消失。通过子公司形式,其技术团队持续参与金融科技创新,尤其在大数据风控模型和智能投顾系统方面形成独特优势。当前业务重心转向企业金融服务,为中小微企业提供供应链金融解决方案,通过区块链技术实现交易数据的不可篡改性,这与早期个人借贷业务形成显著区隔。这种转型不仅规避了监管风险,更契合当前金融行业数字化转型的趋势。
在技术应用层面,拍拍贷的风控体系已构建起多维数据矩阵。通过整合工商、税务、物流等第三方数据源,建立企业信用评分模型,将传统P2P模式下的信息不对称问题转化为数据驱动的决策机制。其AI算法可实时监测企业经营动态,预警潜在风险,这种能力在供应链金融场景中展现出显著价值。同时,智能合约系统通过代码化条款自动执行,有效降低人为操作风险,这种技术沉淀使其在金融科技细分领域具备持续竞争力。
市场定位上,拍拍贷已从个人借贷市场彻底剥离,转向B端企业服务。其核心产品聚焦于中小企业融资,通过供应链金融打通上下游企业资金链,解决传统融资中的抵押物不足难题。这种模式依赖于企业间的真实贸易数据,与个人消费贷的信用评估逻辑存在本质差异。当前业务拓展至跨境贸易融资领域,利用区块链技术实现多币种结算和贸易单据的自动化核验,这种场景化解决方案正在重塑传统金融基础设施。
监管环境的变化重塑了拍拍贷的生存空间。随着金融监管趋严,传统P2P模式已失去合法性基础,但合规的金融科技服务获得政策支持。拍拍贷通过设立合规科技子公司,将早期积累的风控技术封装为SaaS服务,既规避了直接从事金融业务的风险,又实现了技术价值的市场化。这种"技术出海"策略使其在东南亚等监管相对宽松的市场获得增长机会,但依然面临数据跨境流动的合规挑战。
未来发展方向或呈现两极分化。一方面,核心团队可能继续深耕企业金融服务,借助AI和区块链技术构建行业解决方案;另一方面,部分技术模块或被拆分出售,形成独立的金融科技公司。这种分化的趋势反映了传统金融企业转型的普遍路径——通过技术剥离实现价值释放,同时保留核心能力持续创新。拍拍贷的存续形态,正成为观察金融科技行业转型的典型案例。
相关文章
携程“拿去花”使用指南
在携程这个旅游预订平台中,"拿去花"作为一种便捷的信用支付工具,被越来越多的用户所青睐。通过这一服务,用户无需传统银行贷款,也能轻松享受信用额度带来的便利。拿去花的使用方式相对灵活,但要想最大限度地发...
垃圾桶里发现“误扔”现金事件引热议
近来,一段关于城管局工作人员翻捡垃圾以寻找误扔现金的视频在网络上迅速传播开来。这一事件引发了社会各界对于城市管理中人性关怀与效率之间的平衡的关注和讨论。 首先,此类事件的发生背景往往是一个人将重要财...
得物分期还款攻略
得物分期的还款机制与平台账户绑定紧密相关,用户需通过得物APP完成所有操作。在“我的订单”页面中,系统会明确标注每期应还金额及截止时间。还款渠道包括绑定银行卡的自动扣款、手动转账至指定账户,以及部分支...
花呗转现平台大揭秘
花呗转现,作为支付宝生态中一项重要的支付工具,已经渗透到零售、餐饮、服务等各个行业。然而,商家想要真正发挥花呗转现的优势,除了自身的运营策略,还需要依赖一系列配套的转现平台。这些平台并非简单的收款通道...
携程拿去花提现攻略详解
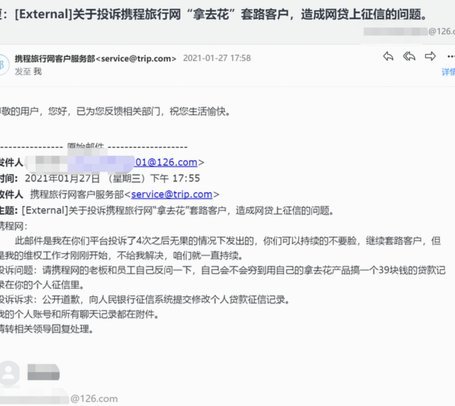
最近,携程推出的“拿去花”服务受到了广泛关注。它不仅为用户提供了一个便捷的旅游金融服务平台,还提供了多种方式帮助用户灵活使用所获得的资金。关于“拿去花”的提现问题,不少用户对此充满疑问。本文将从实际操...
分付套现风险与反思
近年来,随着金融科技的快速发展,“分付”这类新型支付方式逐渐走进了大众的生活。作为一种创新的服务模式,它不仅为消费者提供了更加便捷和多样化的消费体验,同时也引发了关于其安全性和合法性的讨论。“分付套现...