分期借款平台:如何辨别正规?
判断一个在线分期借款平台是否具备“正规性”,绝不能依赖于其表面宣传的品牌光环或用户口碑。真正的评估模型,必须建立在穿透式的金融监管视角上,将“正规”的定义从单纯的“有证件”提升到“符合监管要求、风险可控、合同透明”的综合维度。缺乏官方、可查阅的金融牌照支撑,仅仅以互联网流量为主要经营来源的信贷产品,本质上都存在监管盲区。用户视角往往停留在是否能拿到钱,而专业视角则必须深入探究该平台背后的资金流向、还款机制以及退出兜底能力。任何声称模式创新、绕开传统银行体系的借贷机构,其底层逻辑都往往伴随着更高的非标风险,警惕其承诺的“低门槛”背后隐藏的掠夺性定价结构。
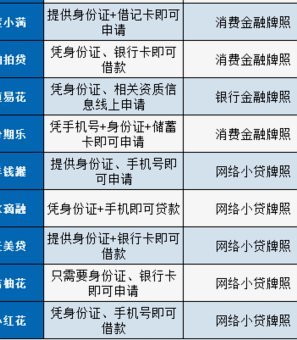
深入考察任何平台的合法性,第一道防线是追溯其牌照的行政主体和层级。一个真正受监管的金融科技服务机构,其牌照必须能够与国家一级或二级金融监管机构的数据库建立清晰的关联,而不仅仅是在官网罗列一系列看似权威的合作伙伴标识。平台声称的“大数据风控”能力,需要通过实体的信用评估报告和风控模型的参数透明度来验证,而非仅停留在口号层面。如果该平台采用的是以个人信用大数据为核心的实时评估模型,其数据来源的合法性、征信数据的采集合规性,以及数据安全和隐私保护的机制,构成了决定其合规性的关键技术壁垒。规避监管审查的任何财务循环模式,无论看起来多么便捷,其监管风险始终是悬挂其头上的最大达摩克利斯之剑。
从产品机制的层面剖析,用户必须将注意力从“借款的便利性”转移到“成本的绝对透明性”上。专业信贷分析的核心问题,并非仅仅看Nominal Interest Rate(名义利率),而是必须计算年化综合成本(APR)。许多缺乏高度监管的平台,习惯使用复杂的计费模型,将服务费、息滞费、逾期管理费等隐性成本嵌入到合同深处,形成“复合陷阱”。用户必须逐字审视合同中的所有收费项目,重点关注提前还款的费用条款、违约金的计费上限,以及是否存在以无法预测、不可抗力为由进行额外收费的条款。只有结构设计足够严谨,成本模型公开透明的借贷产品,才具备较高的风险可控性和消费可预测性。
最终的防范机制,不应寄
相关文章
美团月付取现商家数据解析
美团月付取现的商家视角,远比表面上看起来复杂得多。单纯理解“能看到吗”并不能抓住核心问题,关键在于理解美团月付取现体系下的数据呈现方式、影响因素以及商家如何有效利用这些信息提升经营效率。月付取现并非简...
花呗分期营销策略全解密
花呗分期,在消费者的眼中,往往是便捷、小额的“借”钱方式,在一定程度上软化了冲动消费的本性。但对于商家而言,它更像是一种流量入口、一次性变现的工具。想要“套”花呗分期,并非要真正借贷,而是通过巧妙的营...
白条秒到背后的信用游戏
“白条秒到”这一现象,在商业领域并非简单的“快速收款”,而是一个复杂的信用生态系统运作的体现。它本质上源于对目标客户信用评估的深入理解以及与客户之间建立的信任关系。传统银行贷款流程漫长而复杂,需要大量...
得物提现遇阻?余额变现有玄机
得物余额与现金的界定并非表面所见那么简单,许多用户在操作过程中感到困惑。得物平台的余额并非等同于实际的现金,它属于平台账户内的虚拟资金,用于交易支付或提现。然而,当用户将这部分余额转换为现金后,却发现...
如何利用花额度取现金
信用额度与营销花呗额度的本质区别,在于其设计初衷——前者是基于信用评估的授信上限,后者则更具导流性和场景限制。当用户试图将这种基于消费行为的虚拟信用,强行转化为实体的现金流时,就触及了金融产品的核心约...
揭秘羊小咩额度背后的优化策略
资源额度的深度解析,本质上是一套复杂系统对用户行为和价值捕获机制的设定。任何试图突破或优化“羊小咩额度”的讨论,都不能停留在表面的规则操作层面。真正的核心洞察,必须深入到理解这个数字生态系统背后的价值...