为何现在借钱越来越难?
近期频繁出现的借款受阻现象,并非个体信用的突然恶化,而是整个信贷市场进入深度调整期的必然映射。过去十年间,宽松的流动性与激进的风险偏好共同推高了杠杆水位,使得资金供给长期脱离实体经济的真实回报能力。当宏观周期转向去杠杆阶段,金融机构的风控底线自然收紧。审批端不再依赖单一的抵押物或历史流水,而是引入多维度的现金流压力测试与行为数据交叉验证。这种从规模导向向质量优先的切换,直接导致原本处于灰色地带的信用缺口被迅速填补,借款门槛随之抬升。
信贷逻辑的重构背后,是机构对资产质量的重新定价。传统模式下,资金往往追逐短期高收益资产,忽视底层现金流的脆弱性;如今,监管导向与坏账出清要求迫使放贷方将重心移至还款能力的可持续性评估。算法模型会实时追踪用户的消费结构、负债比率甚至社交网络中的关联违约概率,任何指标偏离安全阈值都会触发系统性拦截。这种精细化测算并非刻意设卡,而是对过往粗放扩张所积累的系统性风险的被动纠偏。
面对借款渠道的普遍收紧,焦虑情绪往往掩盖了财务规划的真实缺口。许多人将资金短缺归咎于平台算法的冷硬,却忽略了自身资产负债结构的失衡。在经济下行周期中,现金流管理的重要性远超资产规模,盲目依赖借贷维持表面体面或填补经营赤字,只会放大流动性风险。真正的信用健康并非来自审批通过的通知,而是负债率与收入周期的精准匹配,以及预留足够的安全边际应对突发变故。
适应新的融资生态需要重构个人财务策略。与其追逐高杠杆的快钱,不如将精力投入核心现金流的培育与信用资质的长期积累。优化收支结构、建立应急储备金、规范使用信贷工具,远比临时抱佛脚更有效。同时,可探索供应链金融、政策性贴息或股权融资等替代路径,根据实际业务阶段匹配资金属性。借款从来不是万能的水龙头,而是财务纪律的试金石。
信用周期的波动遵循着经济运行的内在规律,紧缩阶段的门槛提高实质是市场自我修复的过程。个体无需将短期的融资困难等同于个人价值的否定,而应将其视为重构财务认知的契机。当资金供给回归理性,那些依靠真实经营成果和稳健负债管理的人,终将在周期轮动中赢得更可持续的流动性支持。看清规则的变化,比抱怨门槛的高低更具现实意义。
相关文章
这样用更值!
理解用户提出的“提现”需求,本质上是对平台权益价值的现金化诉求。这是一个关于平台经济模型、用户行为激励机制和价值流转路径的深度交叉问题。我们必须跳出简单的“如何操作”层面,从金融和运营学的视角,重新审...
花呗套现手续费多少?实际到账金额
花呗套现的手续费结构通常由三部分构成:平台服务费、支付通道费率及商家抽成。以线上场景为例,主流支付通道的费率区间在0.6%-1.2%之间,部分特殊渠道可能达到1.5%。线下场景因涉及实体商户结算,费率...
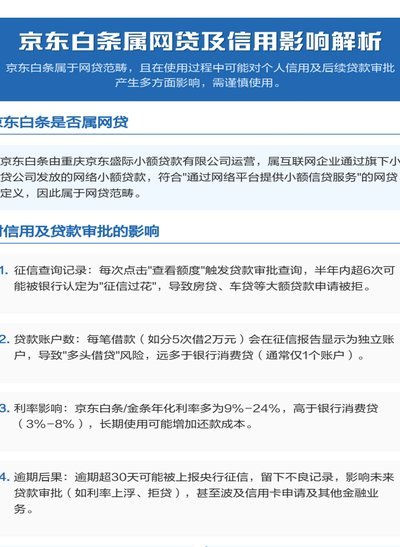
白条取现相当于网贷吗?
白条取现的现象日益普遍,尤其在年轻群体中,也引发了关于其本质的讨论——“白条取现是不是借网贷?” 这种讨论并非毫无根据,但将两者简单归类存在不妥。白条,本质上是一种消费金融产品,由商家或金融机构提供,...
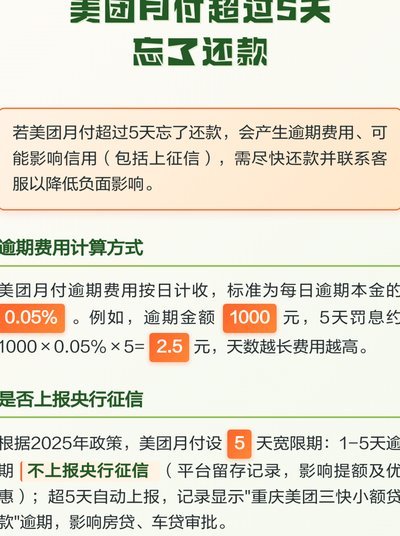
美团月付提现额度多少
嗯,用户让我仔细看看这个查询内容创作要求是关于"美团付现取多少钱的原创文章的指导。我得从专业知识角度来分析这个话题不能太浅显而深入用专业水准展现写作每个段落都有实质内容要求4段5段每15字专业生不...
套现花呗啥意思啊
套现花呗的本质是通过非正规渠道将信用额度转化为现实资金,其操作往往依赖第三方平台或技术手段。部分用户借助虚拟交易、虚假订单或分期拆分等方式,将花呗额度转化为可提现的现金。这种行为本质上是对信用体系的滥...
帮别人套取1500元花呗:消费文化下的风险警示
“帮别人套了1500元花呗”这一行为,看似微小,实则折射出中国消费金融体系下存在的深层机制与潜在风险。简单粗暴地将花呗额度“套取”并非单纯的个人行为,而是受到平台、市场、甚至社会文化等多重因素共同作用...