便荔卡包为何消失?揭秘消费新逻辑
便荔卡包的消失折射出消费场景的重构逻辑。当实体卡包从主流消费品类中淡出,本质上是移动支付生态对传统物理载体的替代。智能设备的普及让银行卡、会员卡等实体凭证逐渐被数字凭证取代,用户对"卡包"的需求从物理承载转向信息存储。这种转变不仅涉及技术迭代,更暗含消费行为的深层迁移——人们开始追求更轻量化、智能化的交互方式,而非依赖实体介质。便荔卡包的消失恰是这种转型的具象化表现,其市场空缺被数字钱包、NFC芯片等新型解决方案填补。
消费心理的进化正在重塑产品生命周期。便荔卡包曾凭借便捷性占据市场,但当用户对"便携"的定义从物理尺寸转向功能集成度时,单一功能的产品便显露出局限性。现代消费者更倾向于多功能整合的解决方案,例如将支付、身份验证、交通卡等功能集成于单一设备。这种需求升级迫使产品设计从"容器思维"转向"平台思维",便荔卡包的式微正是传统产品无法适应新消费逻辑的缩影。市场反馈显示,具备智能交互能力的新型卡包正在取代旧有形态,这预示着行业正在经历从工具属性向服务属性的转型。
供应链体系的调整加速了产品迭代速度。便荔卡包的消失并非单纯市场需求变化的结果,更与生产端的策略转向密切相关。当柔性制造能力提升,企业更倾向于快速响应市场波动,而非维持滞销产品的库存。便荔卡包的下架可能源于生产成本与市场需求的失衡,或是品牌战略重心转向更具增长潜力的细分领域。这种供应链层面的决策往往比消费端需求变化更早影响产品存续,反映出现代商业环境中供需关系的动态博弈。
数字生态的扩张正在重塑实体产品的存在形态。便荔卡包的消失本质上是物理介质在数字空间中的边缘化过程。当银行卡信息被云端存储,交通卡功能被移动应用替代,实体卡包的存在基础逐渐瓦解。这种转变并非简单的技术替代,而是整个社会信用体系向数字化迁移的必然结果。在区块链技术支撑的新型信用体系中,传统卡包的物理属性已难以承载现代金融活动的复杂性,其消失是数字文明演进的阶段性标志。
相关文章
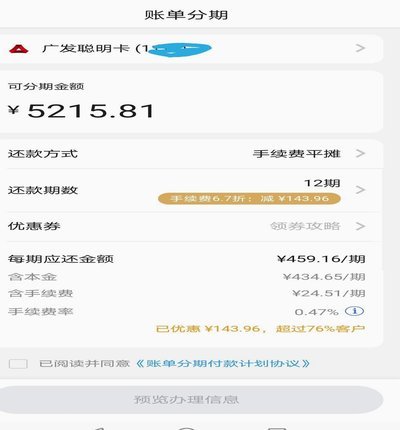
如何轻松分期你的羊小咩账单?
打开手机上的“羊小咩”应用,首页通常会直接展示分期功能入口。用户可以通过点击“立即分期”或类似按钮进入分期页面,这里会明确显示当前可用的额度、可分期的账单金额以及分期期限选项。值得注意的是,羊小咩的分...
白条秒到背后的信用游戏
“白条秒到”这一现象,在商业领域并非简单的“快速收款”,而是一个复杂的信用生态系统运作的体现。它本质上源于对目标客户信用评估的深入理解以及与客户之间建立的信任关系。传统银行贷款流程漫长而复杂,需要大量...
得物提现遇阻?余额变现有玄机
得物余额与现金的界定并非表面所见那么简单,许多用户在操作过程中感到困惑。得物平台的余额并非等同于实际的现金,它属于平台账户内的虚拟资金,用于交易支付或提现。然而,当用户将这部分余额转换为现金后,却发现...
分期乐秒拒,额度为何未清零?
分期乐的秒拒机制与额度存在现象,本质上是信用评估模型与额度分配逻辑的双重博弈。当用户触发系统预设的风控规则时,平台会立即拦截申请,但额度池的剩余容量并未因此清零。这种矛盾源于实时风控系统与额度池管理的...
秒到白条商家的风险与机遇
“白条秒到商家”听起来像是一个便捷的消费方式,但其背后隐藏着更深层的逻辑和社会影响。从表面上看,它简化了交易过程,为消费者提供了即时支付的便利。然而,这种看似简单的快捷性掩盖了潜在风险。一方面,商家在...
套现5000要紧吗?
套现行为的本质是资源再分配的博弈,5000元看似微不足道,却可能成为撬动财务结构的支点。当资金从虚拟账户流向现实消费时,隐性成本往往被忽视。信用卡分期的利息率可能吞噬近200元利润,而P2P平台的隐性...