秒到白条商家的风险与机遇
“白条秒到商家”听起来像是一个便捷的消费方式,但其背后隐藏着更深层的逻辑和社会影响。从表面上看,它简化了交易过程,为消费者提供了即时支付的便利。然而,这种看似简单的快捷性掩盖了潜在风险。一方面,商家在收到白条后,面临着资金周转压力。与传统支付方式相比,白条的结算时间较长,这可能导致商家的运营资金链出现短缺。另一方面,消费者也面临着过度消费的风险。便捷的支付方式容易让人冲动消费,超出自身的预算,最终陷入债务困境。
更重要的是,“白条秒到商家”加速了数字经济的渗透,改变了传统金融模式的运行机制。线下实体店通过线上平台接入白条服务,打破了地域限制,实现了跨界融合。这对于小微企业来说是一个利好政策,可以提升其资金流动性和竞争力。然而,这种数字化转型也带来了新的挑战。商家需要掌握相应的技术能力和数据分析手段,才能有效利用白条服务带来的商机。
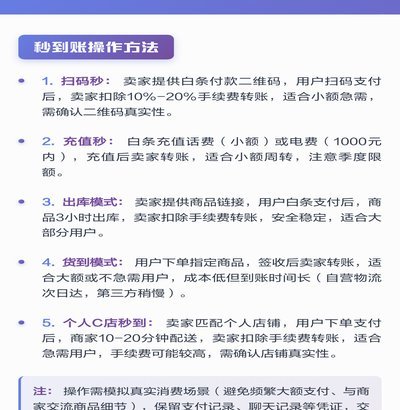
值得关注的是,“白条秒到商家”的应用还面临着监管风险。如何平衡消费者的权益和商家的利益成为一个难题。制定完善的金融监管制度,规范白条服务的运作流程,防止过度消费和欺诈行为,是需要各方共同努力的方向。同时,消费者也需要提高自身风险意识,理性消费,谨慎使用白条服务,避免陷入资金困境。
总之,“白条秒到商家”是一项新兴的金融科技创新,它既带来了便利性,也蕴含着潜在风险。只有在监管和市场机制双重保障下,才能使其健康发展,真正惠及消费者和商家共同利益。
相关文章
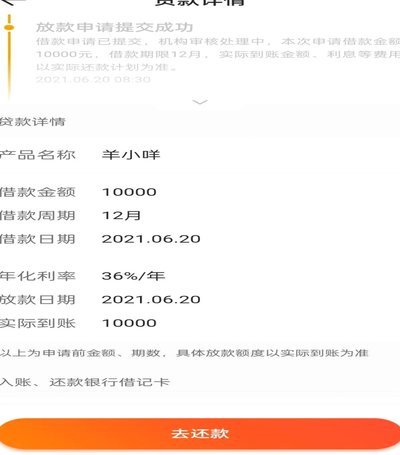
羊小咩:数字金融的失控
“羊小咩借款的位置在哪里”这看似简单的问题,实际上触及了数字金融领域的一个核心议题——平台运营、风险控制、以及用户信任之间的复杂关系。最初,羊小咩借款的“位置”并非指一个具体的地理坐标,而是指其运营模...
便荔卡包注册指南
便荔卡包,一款近年来兴起的电子支付工具,在互联网金融领域内逐渐崭露头角。对于初次接触这项服务的人来说,最关心的问题莫过于如何进行注册和使用。首先明确的是,便荔卡包并非实体卡片,而是一款依托于智能手机应...
得物提现遇阻?余额变现有玄机
得物余额与现金的界定并非表面所见那么简单,许多用户在操作过程中感到困惑。得物平台的余额并非等同于实际的现金,它属于平台账户内的虚拟资金,用于交易支付或提现。然而,当用户将这部分余额转换为现金后,却发现...
如何利用花额度取现金
信用额度与营销花呗额度的本质区别,在于其设计初衷——前者是基于信用评估的授信上限,后者则更具导流性和场景限制。当用户试图将这种基于消费行为的虚拟信用,强行转化为实体的现金流时,就触及了金融产品的核心约...
羊小咩卡包:追踪定制礼品的线索
羊小咩便携卡包,并非一款常见的商品,它主要为特定领域的活动或组织所定制,因此“在哪里找”这个问题,实质上指向的是如何挖掘和追踪其背后的活动和组织。寻找这类定制礼品,需要从多个维度展开,首先聚焦于关注特...
揭秘羊小咩额度背后的优化策略
资源额度的深度解析,本质上是一套复杂系统对用户行为和价值捕获机制的设定。任何试图突破或优化“羊小咩额度”的讨论,都不能停留在表面的规则操作层面。真正的核心洞察,必须深入到理解这个数字生态系统背后的价值...