借不到钱怎么办?专业解决思路
急用钱时传统借贷渠道失效往往意味着陷入系统性困境。此时需重新审视资金流动的底层逻辑,发现被忽视的金融生态节点。例如部分民间借贷市场存在隐性融资网络,通过熟人社交圈层传递资金需求,但需警惕高利贷陷阱。更...
携程积分兑换攻略:拿去花实用指南
携程积分体系中的“拿去花”功能本质上是将用户账户内的积分转化为可消费的虚拟货币,其核心逻辑在于通过消费行为实现积分的流动性转化。平台通过设置积分兑换比例、有效期和使用场景,既保障了用户权益的可操作性,...
美团月付,轻松支付每一天
美团月付的出现,是对传统支付模式的一种有意思的解构。它并非仅仅是将支付周期拉长至一个月,更是一种对用户行为的预测和对消费习惯的塑造。用户并非被强迫使用月付,而是通过便捷的账单合并和灵活的还款日期,享受...
得物提现:技术背后的信任博弈
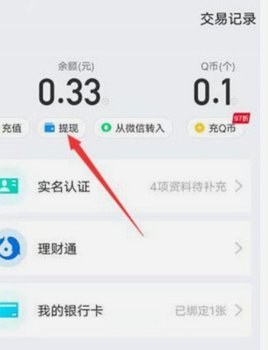
得物平台的余额提现功能本质上是一场用户信任与技术能力的博弈。当用户将资金从得物账户转移到微信时,系统需在毫秒级响应中完成多重验证:包括用户身份核验、账户状态检查、反欺诈规则触发等。这种实时性要求迫使平...
如何合法使用美团月付
近年来,随着互联网支付工具的广泛应用,越来越多的消费者选择使用诸如“美团月付”这样的分期付款服务来提升自己的消费体验。然而,“套现”行为却往往伴随着法律风险与信用隐患。针对“美团月付自己怎么套现”的话...
套现5000要紧吗?
套现行为的本质是资源再分配的博弈,5000元看似微不足道,却可能成为撬动财务结构的支点。当资金从虚拟账户流向现实消费时,隐性成本往往被忽视。信用卡分期的利息率可能吞噬近200元利润,而P2P平台的隐性...
分付套现风险与反思
近年来,随着金融科技的快速发展,“分付”这类新型支付方式逐渐走进了大众的生活。作为一种创新的服务模式,它不仅为消费者提供了更加便捷和多样化的消费体验,同时也引发了关于其安全性和合法性的讨论。“分付套现...
携程拿去花提现攻略详解
最近,携程推出的“拿去花”服务受到了广泛关注。它不仅为用户提供了一个便捷的旅游金融服务平台,还提供了多种方式帮助用户灵活使用所获得的资金。关于“拿去花”的提现问题,不少用户对此充满疑问。本文将从实际操...
秒到白条商家的风险与机遇
“白条秒到商家”听起来像是一个便捷的消费方式,但其背后隐藏着更深层的逻辑和社会影响。从表面上看,它简化了交易过程,为消费者提供了即时支付的便利。然而,这种看似简单的快捷性掩盖了潜在风险。一方面,商家在...
得物额度与秒付:深度解析背后的信用规则
要理解得物App的信用额度和秒付机制,核心视角必须从单纯的“如何操作”提升到“如何建立金融信任模型”。额度本质上不是一个简单的账户余额,它是一个基于风控模型(Risk Control Model)运行...