分期乐利息透明度探究
分期乐起家于电子产品分期购物,如今已深度融入消费信贷生态。其资金端主要对接持牌金融机构,其中招联金融占据核心地位,使得平台具备合规展业的基础。从业务演进轨迹看,它瞄准的是信用记录尚浅但具备稳定现金流的年轻客群。这类用户难以触及传统银行低息贷款,平台便通过场景化分期提供信用额度,将购物需求直接转化为可量化的负债结构。理解其底层逻辑,需跳出单一借款工具的定位,将其视为连接消费场景与资金方的信用桥梁。
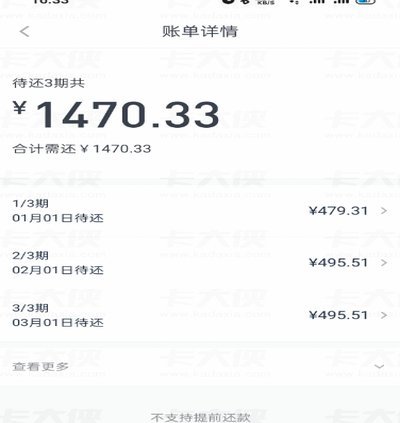
关于利息高吗的追问,本质是年化成本的透明度问题。分期乐展示的综合费率包含服务管理费与技术服务费,折算为实际年化利率通常落在百分之十二至二十四区间。资金成本并非固定标价,而是依托大数据模型进行风险定价。优质用户凭借稳定的还款记录可获得贴近监管下限的报价,信用瑕疵者则需承担更高的风险溢价。法律红线明确约束了计息上限,平台必须在合规框架内完成收益覆盖与坏账对冲。利率差异直接映射出借前的画像精度与贷后的管理成本。
评判息费高低不能脱离产品属性。传统银行信用贷依赖社保公积金等硬性指标,审批周期长但资金成本低;互联网分期平台则用时效性换取风险容忍度。当消费者面临紧急周转或短期大额支出时,分期乐提供的快速放款与灵活期数本身即构成隐性价值。盲目对比绝对数值容易忽略资金使用的边际效用。若将借款用于保值型资产或技能投资,息费可被收益稀释;若用于非理性消费,再低的报价也会放大财务压力。
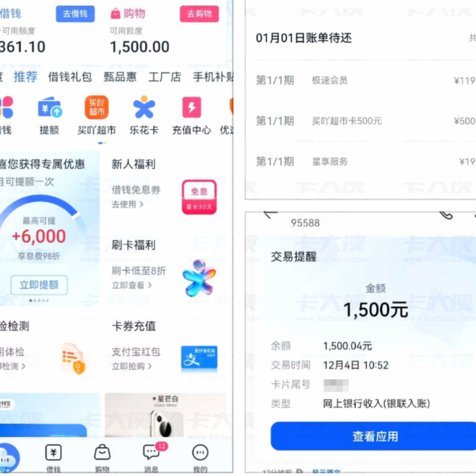
厘清分期乐的平台属性后,构建动态评估框架显得尤为关键。签约前应拆解合同条款,确认费率是否随本金递减而非固定摊还。关注账单中的逾期违约金计算方式与提前还款规则,这些细节常被综合息费掩盖。理性使用者会将额度视为流动性缓冲而非可支配收入,严格匹配自身现金流周期。金融工具的杠杆属性要求出借前完成压力测试,当收入波动幅度超过预期时,主动调整分期档位远比事后催收更为有效。
相关文章
拿去花套现风险与维权指南
拿去花是一种信用消费平台提供的贷款服务,但有不少用户倾向于利用此类平台进行套现操作。这种做法虽在某些情境下可能带来资金周转上的便利,但也伴随着较高的风险。首先,需要明确的是,使用任何形式的金融产品进行...
携程“拿去花”:信任危机背后的商业隐患
“携程拿去花 现金”事件,早已超越了简单的财务问题,呈现出更深刻的信任危机和商业伦理的拷问。事件的核心并非仅仅是携程挪用用户资金,而是更深层次的商业模式设计缺陷,以及对用户信任的无视。简单地将责任归咎...
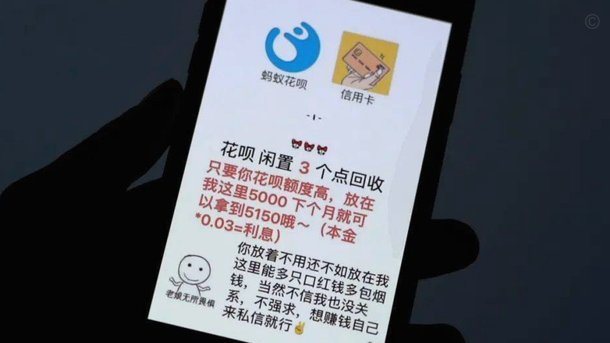
花呗快速还款服务了解一下
随着金融科技的快速发展,花呗成为了众多消费者日常生活中不可或缺的一部分。作为一种先消费后付款的服务模式,它极大地便利了人们的生活需求,特别是在购物和餐饮领域。然而,伴随着便捷性而来的是一些用户对于如何...
得物商家取现扣费全解析
得物平台的额度取现机制以动态费率模型为核心,商家实际承担的扣费比例受多重变量影响。基础费率通常设定在交易金额的1.5%-3%区间,但具体数值需结合商家等级、交易频次及资金周转效率综合计算。平台通过算法...
羊小咩app:技术与体验的双重突破
羊小咩app的出现填补了细分市场在内容交互与个性化服务之间的空白,其核心价值体现在对用户行为数据的深度挖掘与场景化应用。通过构建多维用户画像,该平台实现了从被动推送向主动服务的转变,例如在电商场景中,...
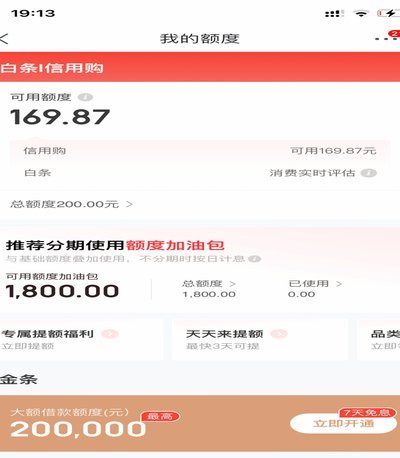
白条购物额度能提现吗?全攻略与风险提示
关于“白条购物额度怎么提现”,这通常不是阿里巴巴提供的白条服务的直接功能。白条是蚂蚁金服推出的一种消费信贷产品,主要面向淘宝、天猫等电商平台的用户,用于提升购物体验。它主要用于先消费后付款的场景,而不...