信用断裂 如何面对无路可借
当所有借贷渠道——从亲友到金融机构——悉数关闭,你面对的不再仅仅是资金的短缺,而是一场关于信用价值的系统性破产。这种“绝境感”往往源于一种认知错觉,即认为只要找到了资金,眼前的危机就能化解。然而,借贷本质上是信用的流动,当外界不再向你输送流动性时,说明你的信用评估已经触及了底线。此时,盲目寻找新的资金来源无异于在沙滩上筑墙,如果不去审视信用链条断裂的底层根源,任何外部的注资都只是在延迟溃败的到来,甚至可能让你陷入更高利息的泥潭。
深入分析这种“无路可走”的状态,你会发现它其实是一次残酷的财务诊断。无法借到钱,本质上是因为你的资产负债率、现金流稳定性以及未来的收益预期,已经无法覆盖潜在的风险成本。金融机构和亲友在决策时,考察的并非你当下的“饥渴程度”,而是你还款能力的“确定性”。当这种确定性消失,你的经济身份便从“信用主体”降级为“风险源”。这意味着你必须停止对外部存量资金的掠夺式思维,转而面对自身经济结构的失衡,接受由于信用透支带来的必然后果。
在现金流断裂的极端时刻,生存策略必须从“向外扩张”转向“向内压缩”。首要任务不是寻找新债,而是进行激进的资产盘点与成本重构。这包括对非必要资产的果断变现,以及对生存开支的极端优化。你需要建立一套极其严苛的“生存预算系统”,将所有的资源都聚焦于维持核心生存力与基本生产力。这种阶段性的退守,虽然伴随着生活品质的剧烈下降,但其核心逻辑在于保护现有的现金流不至于彻底枯竭,通过主动的“减损”来为后续的翻盘争取必要的缓冲时间。
真正的破局点不在于债务的消解,而在于“自我造血”能力的重建。当外部信用杠杆失效,你唯一的杠杆就是你的劳动产出与技能溢价。这意味着你需要从单纯的“债务维护者”转型为“价值创造者”。通过对现有技能的颗粒度拆解,寻找能够快速变现的微型业务或边际增量,从极小规模的现金流入开始,逐步修复你的现金流闭环。这种过程极其痛苦,因为它要求你放弃对杠杆的依赖,转而构建一种基于劳动价值的、微弱但真实的信用积累,通过每一个小额的偿还动作重新赢回信任。
最终,你必须建立一种全新的财务逻辑:不再追求通过杠杆实现跨越,而是追求通过稳健的现金流实现抗风险。信用不是靠诉求借来的,而是通过每一次成功的债务履约与价值交换积累而来的。当你在最艰难的时刻,能够通过自我调节完成资产负债表的修复,你才真正具备了再次进入金融流通体系的资格。这种从“依赖流动性”到“创造流动性”的思想转变,才是解决“哪也借不到钱”这一困境的终极答案,也是走出财务困局的唯一出路。
相关文章
白条客服:不止流程,更智慧关怀
白条平台电话人工服务绝非简单的渠道承接,它实质上是一套旨在应对系统自动化流程无法覆盖的复杂情境的知识防火墙。当用户遇到的问题涉及多维度的业务交叉、政策的细微解读,或需要结合个人历史行为链条才能定位的疑...
垃圾桶里发现“误扔”现金事件引热议
近来,一段关于城管局工作人员翻捡垃圾以寻找误扔现金的视频在网络上迅速传播开来。这一事件引发了社会各界对于城市管理中人性关怀与效率之间的平衡的关注和讨论。 首先,此类事件的发生背景往往是一个人将重要财...
美团月付取现二维码还存在吗
美团月付取现二维码的现状与分析 近期,有关“美团月付取现二维码是否还存在”的讨论热度不减。对于使用美团服务的用户来说,了解这一功能的更新动态至关重要。众所周知,美团月付作为一种便捷的支付工具,在过去...
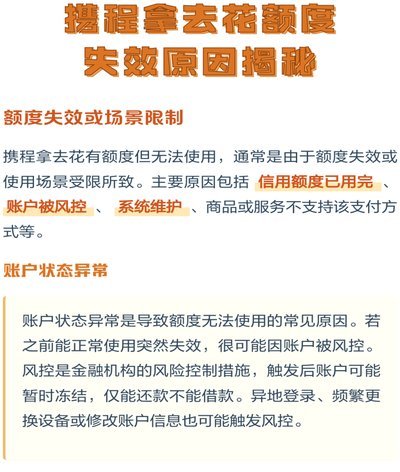
携程“拿去花”提现难? 玩法揭秘
携程旅行的拿去花体系本质上是平台构建的积分生态闭环,其核心价值在于通过消费行为积累的积分资源,而非直接等价于现金提现。从积分兑换规则看,拿去花的兑换比例普遍低于1:1,且存在阶梯式折扣机制,例如100...
海鸥贷:风险与机遇并存
海鸥贷的兴起,反映了特定市场群体的融资需求与传统金融机构提供的服务之间的明显缺口。它所针对的,并非拥有完善信用记录、稳定收入来源的典型贷款申请者,而是那些在创业初期、个体经营、或者从事新兴行业的人群。...
花呗能直接变现?风险别忽视!
在数字金融生态中,用户常误将花呗视为现金兑换渠道,但这一认知存在根本性技术偏差。花呗本质是支付宝的信用消费服务,其核心逻辑围绕分期还款与消费信贷设计,而非现金流通机制。技术层面,花呗系统从未开放现金提...