分期乐+正规吗?
评价一个消费金融平台是否合规,不能简单依靠品牌知名度或表面的营业执照。真正的风控深度和法律稳健性,体现在其底层架构的透明化与监管生态的嵌入程度上。对于这类分期类借贷服务,核心考察点绝非“有没有牌照”,而是能否在国家金融监管体系下构建起一套全流程可追溯、且风险定价模型符合道德边界的运营闭环。一个高度正规化的平台必须具备健全的反洗钱系统(AML)和严格的用户KYC机制,确保资金流向清晰可见,所有交易环节都能对接至明确的法律责任主体,而非仅仅停留在互联网表象的便捷操作层面。任何缺乏实质性金融资质背书,仅依靠流量与短期营销热度的平台,都应被视为极高的潜在风险池。
深入剖析一个平台的业务骨骼时,不能只看“借款”动作本身,更要着眼于其资金成本、利息构成和还款压力模型。正规的金融机构在设计分期产品时,必须将用户的信用画像与还款能力进行严格匹配,并依据成熟的风险评估体系动态调整计息方案。用户需要警惕那些采用“打包利率”或设立模糊惩罚机制的平台,这类模式往往掩盖了真实的高成本陷阱。一个健康的信贷生命周期是稳健增长、可预测回款和渐进式降低费率的过程,它不会以短期诱惑为饵,强迫用户接受超出常规范围的、不透明的财务约定。真正靠谱的机构,其定价逻辑应当向产业金融服务倾斜,而非仅仅成为高频次、低门槛的资金借贷终端。
平台运营的安全网构建,是对合规性的终极考验。这涉及两个维度:一是数据安全与隐私保护;二是争议解决机制的法律完备性。一个具备专业水准的信贷科技公司,必然会在用户授权、个人信息存储和跨境数据传输方面建立起符合《个人信息保护法》等顶层法规的治理体系。更关键的是在发生纠纷时,平台提供的应是基于司法实践和合同法的多重仲裁渠道,而不是依赖内部行政流程进行“私下协商”。如果某平台的争议解决机制过于单向化,缺乏引入第三方权威机构或法律援助保障用户的通道,那么无论其初期宣传多么光鲜亮丽,在制度层面都存在巨大的合规盲区,这直接构成了系统性风险。
最终判断分期乐+等任何平台是否稳健可靠,核心工具箱必须交给用户自身去构建。您需要从一个“合格投资者”的视角,而非仅仅一个急需资金的借款人角度进行审视。第一步,彻底查阅其最新的官方监管备案信息链条;第二步,交叉比对多份产品的综合成本(APR),排除掉一切复杂的附加费用和前期手续费;第三步,最重要的是评估自身的财务缓冲垫——即在最坏情况下,能否用现有稳定收入流抵消掉整个分期债务的利息支出。任何无法清晰回答“我在什么时刻、因为何种变故而无法还款”的问题,都说明该平台的风险敞口过大,一旦陷入资金链的收缩期,其模型崩盘的可能性就会指数级增大。记住,专业评估从来都是从用户的保护和审慎原则出发的,而非仅仅聚焦于平台能提供的最新优惠活动。
相关文章
便荔卡包取现秒拒现象探析
在金融支付领域,“便荔卡包取现秒拒”这一现象引发了广泛讨论。表面上看,这似乎是一种便捷的信用支付工具,但实际上,其背后隐藏着复杂的金融运作机制和风险控制逻辑。从技术层面分析,这种“秒拒”机制可能源于系...
为什么分期乐会拒绝你的借款申请?
“现在分期乐怎么不能借钱了?” 这个问题,其实远不止于简单的“不能”,而指向了对这个模式本身内在逻辑的深刻理解。现在分期乐并非一个单纯的消费信贷工具,它更像是一个精细化的风险定价系统,将消费行为的“时...
羊小咩便荔卡提现全攻略:流程、步骤及注意事项
羊小咩便荔卡,作为一款新兴的数字资产交易平台,其提现机制并非传统金融平台的简单对应关系。理解其提现流程,关键在于剖析其背后的底层技术架构和运营模式。 核心在于“便荔卡”并非直接的数字货币,而是建立在区...
美团月付能提现到银行卡吗?
美团月付并非传统意义上的账户余额,而是商家提供的一种灵活的消费支付方式。它实质上是一种预授权机制,允许用户将一定金额的资金预先冻结在美团账户中,用于支付后续的订单。因此,直接将“月付余额”以提现的形式...
花呗转现平台有哪些可以用
花呗转现平台,其价值远超单纯的支付工具,它更扮演着一种灵活的资金管理工具的角色。理解其用处,需要从商业模式、风险控制和战略考量几个维度深入分析。传统意义上的“转账”是将资金从一个账户转移到另一个账户,...
便荔卡包:正规安全的借款平台?
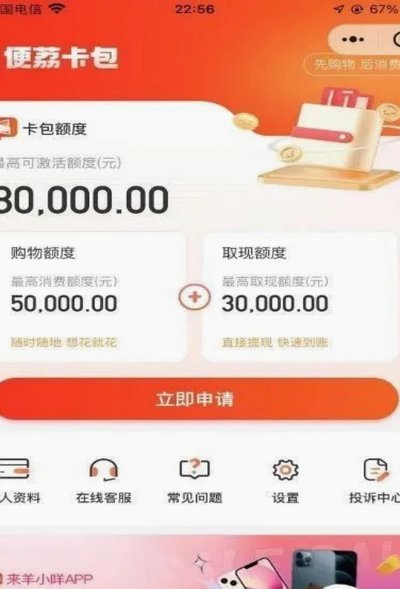
近年来,随着互联网金融的蓬勃发展,各类借款平台层出不穷。便荔卡包作为一个新兴的借款服务平台,在市场中引起了一定的关注度。那么,便荔卡包是否正规可靠?它的安全性能否保障呢? 首先,评估一个借款平台是否...