微信分付暗藏的金融风险
微信分付,这个看似简单便捷的模式,实则隐藏着比传统金融风险更复杂、更难以追踪的潜在风险。其核心在于信息不对称和信任关系的脆弱性。在移动互联网时代,虚拟身份的易更改、交易记录的模糊性和用户对陌生人的信任度降低,都为微信分付搭建了理想的风险土壤。早期微信分付普遍依赖于“熟人互助”模式,但这种信任建立在社交关系之上,一旦关系破裂,追回资金的可能性微乎其微。更令人担忧的是,随着平台运营和算法的介入,微信分付逐渐商业化,吸引了大量不具备资质、甚至存在欺诈行为的企业参与进来。这些企业利用虚假宣传、夸大回报等手段诱骗用户加入,一旦出现问题,用户往往无处申诉,资金损失难以弥补。关键在于,微信本身并未对分付交易进行严格的监管,这导致了大量的“黑钱”流入其中,并进一步助长了各种欺诈行为的滋生。
要理解微信分付风险的关键在于将其与传统金融领域的特点进行对比。传统的贷款、投资等金融产品,受到央行、银行等机构的严格监管,交易记录清晰可追溯,违约责任明确,用户权益得到充分保障。而微信分付则几乎缺乏任何监管机制,信息不对称程度极高。即使是看似简单的“借钱”行为,也可能涉及高利贷、非法集资等违法犯罪活动。此外,由于微信分付的匿名性,资金来源追踪极其困难,一旦出现诈骗,受害者往往难以找到真凶并追回损失。更值得警惕的是,一些“微信分付”项目往往以高额回报为诱饵,吸引大量小白投资者参与其中,这些项目背后往往是庞氏骗局或非法集资,一旦项目倒闭,投资者将血本无归。
评估微信分付风险的关键在于审视其背后的商业模式和运营机制。许多“微信分付”平台并非真正的投资平台,而是以输钱为目的的“红包群”或者“凑钱群”。这些群体利用高额回报吸引用户加入,然后通过层层推销、虚假承诺等手段,让下线不断投入资金,最终达到吸金的目的。这种模式本身就存在巨大的风险,一旦上头,整个群体将面临崩盘的危险。此外,部分平台为了追求快速扩张,会不惜牺牲用户的利益,发布虚假的投资收益数据,吸引更多用户加入,从而形成恶性循环。因此,用户在参与微信分付之前,必须对平台的资质、运营机制进行充分的调查和评估。
应对微信分付风险需要从多个层面入手,首先是提高自身的警惕性。用户应保持理性思考,不轻信高额回报承诺,特别是那些声称“零风险”、“稳定收益”的项目。其次,平台需要承担起相应的责任,积极配合监管部门的调查,加强对用户的宣传和引导,告知用户微信分付的潜在风险。更重要的是,政府部门应加大对微信分付活动的监管力度,建立健全的法律法规,明确平台的资质要求、运营规范和用户权益保障机制。 此外,鼓励行业协会成立专门的监督机构,对微信分付活动进行持续监测和评估,及时发现和打击欺诈行为。微信分付的风险本质上是信任体系崩塌后的产物,只有构建起一个更加透明、可信、安全的交易环境,才能有效降低这种风险。
相关文章
分期乐扫码即提现轻松购物无压力
分期乐购物额度扫码提现的核心逻辑在于将虚拟信用额度转化为即时可用资金。通过二维码技术实现的提现流程,本质上是将用户授信额度转化为可流转的数字资产。这种模式突破了传统分期付款的场景限制,使资金流转具备更...
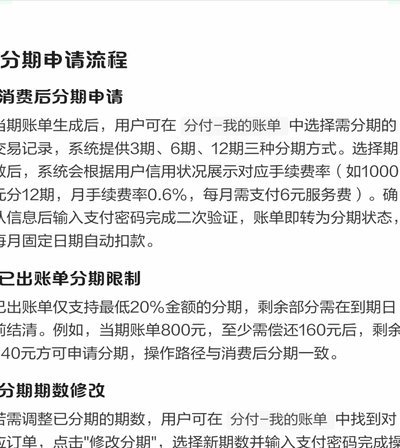
微信分付怎么用及还款策略
随着移动支付的普及,越来越多的人选择通过微信分付来解决短期的资金周转问题。然而,在享受便捷的同时,如何合理地使用和还款成为了一个需要关注的问题。首先,了解微信分付的基本功能是至关重要的第一步。用户在购...
美团月付如何实现资金灵活周转
月付资金的本质,首先需要从支付和信贷两个维度进行结构性解构。当用户提到“美团月付怎么自己套现”时,其核心关注点并非简单的现金提取,而是在于如何将周期性的、基于未来消费承诺的账期权益,转化为即时可用的现...
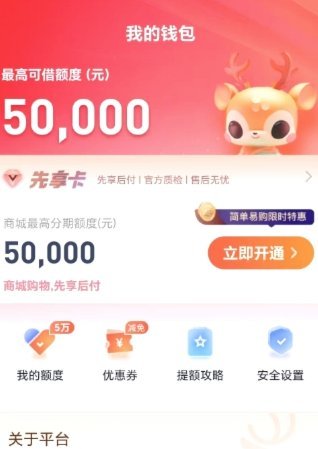
鹿优选提现多久?快人一步了解!
提现时间的差异性往往折射出平台运营逻辑的深层结构。鹿优选作为新型电商导购平台,其提现机制并非简单遵循传统电商的T+1规则,而是构建了基于用户行为分析的动态处理模型。当用户发起提现申请后,系统会通过多维...
花呗平台怎么找客服
花呗平台的用户体验至关重要,但偶尔也难免遇到支付、账单、账户等问题需要寻求客服支持。找到合适的渠道,快速解决问题是提升用户满意度的关键。很多人在遇到问题时,往往不知如何高效地联系到花呗客服,导致问题延...
分期乐购物额度取现方法
分期乐购物额度作为一种灵活的消费方式,受到了许多用户的青睐。然而,并非所有用户都清楚如何有效地利用这些购物额度来满足自己的现金需求。本文旨在为用户提供一份详细的教程,介绍如何将分期乐平台上的购物额度转...