拿去花如何提现秒到?优化账户与银行选择技巧
追求“拿去花”提现秒到,本质上是在追求金融结算链路的极低延迟。这种“秒级”体验并非单纯的系统响应快慢,而是信用额度实时审核与支付清算系统高度协同的结果。当用户发起提现指令时,系统内部会瞬时完成授信额度的核销与资金拨付指令的下发。若要实现这种极致的流转速度,核心在于确保提现路径处于“全自动化”状态,即通过预设的逻辑算法直接穿透至银行端的清算接口,规避一切可能导致人工介入的中间环节,实现指令与资金流的同步释放。
然而,提现延迟往往隐藏在复杂的风控逻辑之中。许多用户在操作时发现资金未能即时到账,根源往往在于触发了风控系统的阈值预警。比如,短时间内频繁、大额的提现操作,或者提现金额与用户过往的消费习惯、收入特征严重背离,都会导致系统自动将交易从“自动结算”降级为“人工核实”模式。这种逻辑上的降级是为了拦截潜在的欺诈风险,但对于用户而言,这种安全机制却成了破坏“秒到”体验的直接诱因,使原本的自动化流程被迫陷入人工复核的停滞状态。
实现提现效率最大化的关键,在于优化底层账户的“健康度”与数据的“一致性”。首要因素是银行卡的结算权重,选用主流大行或具备高效清算能力的核心银行卡,能显著降低支付网关在执行指令时的摩擦力。同时,必须确保提现账户的信息颗粒度高度匹配,包括实名认证信息、银行卡持卡人姓名与预留手机号的精确一致。任何细微的异步数据差异,如银行卡状态处于异常状态、单向支付权限受限或账户长时间未使用的休眠状态,都会在清算环节引发校验失败,进而引发系统重新介入的流程延迟。
最终,提现的顺畅程度取决于用户行为模式与金融基础设施之间的契合度。避开银行系统维护窗口期或网络波动剧烈的时段,是维持提现效率的隐形策略。真正的“秒到”不仅需要平台侧拥有强大的清算引擎,更需要用户侧保持稳定的信用画像与合规的操作习惯。只有当提现指令能够无缝穿透风控围栏,并在清算链路中获得银行侧的快速响应,这种由金融科技驱动的流动性价值,才能在用户端实现真正意义上的瞬间交付。
相关文章
白条钓鱼技巧全解
在众多淡水鱼中,白条因其肉质鲜美而受到垂钓爱好者的青睐。不过,想要成功钓到白条并不是一件容易的事。本文将从环境选择、饵料搭配和技巧运用三个方面来探讨如何高效地捕捉白条。 首先,环境的选择是决定钓鱼...
微信分期付款服务开通全攻略
## 微信分期付款:深度解析开通与运营策略 微信分期付款服务,对于商家而言,不仅仅是销售额的增长点,更是触达更广泛消费人群的关键渠道。然而,想要真正利用这一功能,并非简单地开通即可。理解其背后的机...
分期乐额度用法详解
额度的使用本质上是消费行为与金融工具的结合,其核心在于如何将资金流动性转化为长期价值。分期乐的额度体系通过预授信机制实现,用户在申请时即获得可循环使用的资金池。这种设计突破了传统借贷的单次授信模式,允...
拿去花套现风险与维权指南
拿去花是一种信用消费平台提供的贷款服务,但有不少用户倾向于利用此类平台进行套现操作。这种做法虽在某些情境下可能带来资金周转上的便利,但也伴随着较高的风险。首先,需要明确的是,使用任何形式的金融产品进行...
得物取货的策略与规则
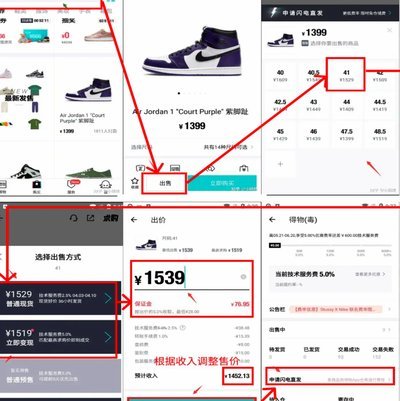
得物的取货流程本质上是平台物流网络与用户行为模式的动态博弈。其核心逻辑在于通过数据预测与智能调度实现资源最优配置,例如系统会根据历史订单分布、实时天气及交通状况,动态调整仓储节点的货物调配策略。这种算...
微信分付怎么用及还款策略
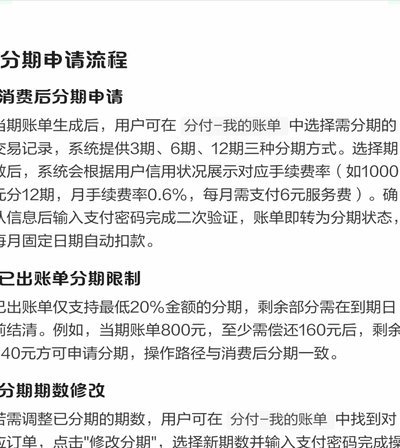
随着移动支付的普及,越来越多的人选择通过微信分付来解决短期的资金周转问题。然而,在享受便捷的同时,如何合理地使用和还款成为了一个需要关注的问题。首先,了解微信分付的基本功能是至关重要的第一步。用户在购...