美团月付取现:申请条件一览
美团月付取现是针对特定用户群体推出的一项金融服务,旨在为用户提供更加灵活的资金使用方式。然而,并不是所有用户都能享受到这项服务,需要满足一定的条件和要求。
首先,申请人必须是美团的活跃会员或注册商家,且在美团平台上拥有良好的信用记录和交易行为。这是因为月付取现实质上是对用户的借款,平台会综合考量用户的支付习惯、消费能力等因素来判断是否放款以及额度大小。
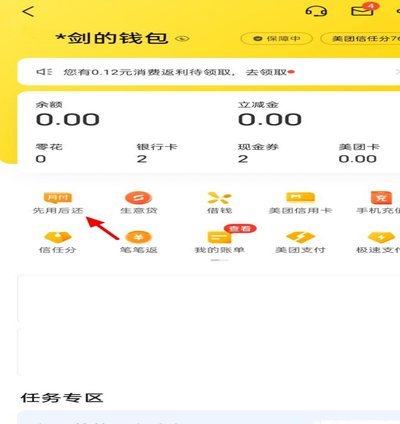
其次,申请者需通过实名认证,并确保所提供的个人信息真实有效。这不仅有助于保障用户资金安全,也有利于平台进行风险控制和管理。此外,美团也会定期对用户信息进行审核更新,以保证服务的公平性和有效性。
最后,用户在使用月付取现功能时还需注意遵守相关借贷规则与协议,比如按时还款、避免过度消费等,否则可能会影响信用记录并导致后续无法继续使用此服务。
总之,美团月付取现作为一种便捷的资金解决方案,在满足特定条件下为用户提供了一种创新的支付方式。但是,在享受便利的同时也需关注自身的财务状况和信用管理,以确保在享受金融服务的过程中不造成不必要的麻烦或损失。
相关文章
得物提现多久到?速查攻略
得物作为一家二手奢侈品交易平台,其提现功能直接关系到用户体验和平台信誉。用户对“得物提现要多久才能到账户取现”的问题关切程度很高,反映了他们在交易过程中对资金安全和流动性的需求。得物平台针对用户需求,...
如何利用花额度取现金
信用额度与营销花呗额度的本质区别,在于其设计初衷——前者是基于信用评估的授信上限,后者则更具导流性和场景限制。当用户试图将这种基于消费行为的虚拟信用,强行转化为实体的现金流时,就触及了金融产品的核心约...
花呗:消费陷阱与心理依赖
“套花呗”这个短语,在消费金融领域迅速流行起来,它并非指一个官方定义的金融行为,而是一种用户在过度依赖花呗消费模式下,形成的一种行为习惯和心理状态。这种状态的核心在于,用户并非真正需要花呗提供的“先买...
如何提升便荔卡包额度
“便荔卡包”的额度,并非简单的数字游戏,而是银行与你的信用关系在复杂交互下的产物。理解其套取机制,需要跳脱出“申请贷款”的固有认知,将其视为一种信用演进的过程。银行并非凭空赋予额度,而是通过持续评估你...
花呗能直接变现?风险别忽视!
在数字金融生态中,用户常误将花呗视为现金兑换渠道,但这一认知存在根本性技术偏差。花呗本质是支付宝的信用消费服务,其核心逻辑围绕分期还款与消费信贷设计,而非现金流通机制。技术层面,花呗系统从未开放现金提...
美团月付“取现”:玩法与妙用
美团月付机制的“取现”操作,本质上并非获取现金流入账户的过程,而是一种巧妙利用平台结算规则实现资金周转的手段。其核心逻辑在于,美团会根据商户收入预先向其发放一部分款项,以此鼓励商家积极运营并提升用户体...