京东白条提现:黄金时段详解
京东白条的提现效率与时间选择存在显著关联,核心逻辑在于系统处理优先级与资金流转规律。早间8-10点是银行清算窗口的黄金时段,此时系统对资金划转的响应速度达到峰值。这一时段的提现操作能显著缩短资金到账时间,通常在15-30分钟内完成。但需注意,系统会根据实时交易量动态调整处理顺序,节假日或促销期间可能出现延迟。建议用户结合自身资金需求,将高频消费时段与提现操作错峰安排,以实现资金流转的最优节奏。
用户行为模式对提现效果产生结构性影响。数据显示,晚间20-22点的提现请求量占全天40%
提现时间与利息计算存在微妙的博弈关系。京东白条的计息周期以自然日为单位,但资金到账时间直接影响实际使用天数。若在22点后提现,次日零点起算的利息周期可能延长1-2天,对短期资金周转造成隐性成本。反之,早间提现可最大限度压缩利息计算窗口,但需权衡与消费支付的资源竞争。这种时间选择本质上是资金效率与系统资源分配的动态平衡,需根据个人负债结构和还款计划进行精细化调整。
市场波动对提现规则产生显性扰动。在银联清算系统升级或监管政策调整期间,提现时间窗口可能出现非预期变动。例如2022年第三季度的系统优化,将提现峰值时段前移至18-20点,导致传统早间高峰时段的处理效率下降。这种变化要求用户建立动态监测机制,通过京东金融APP的实时数据看板,捕捉系统处理规则的细微调整,及时优化提现策略。
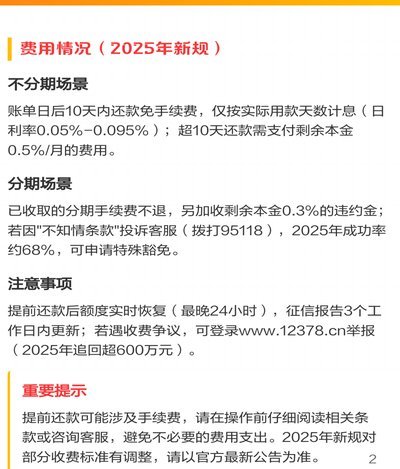
信用评估体系与提现时间存在隐性关联。系统会通过提现行为分析用户的资金管理能力,频繁在非黄金时段提现可能被解读为资金周转压力,进而影响信用评分。但若能在系统负载较低时进行大额提现,反而能展现良好的资金调配能力。这种时间选择需要与还款记录形成协同效应,例如在提现后同步完成分期还款,形成资金使用效率与信用表现的正向循环。
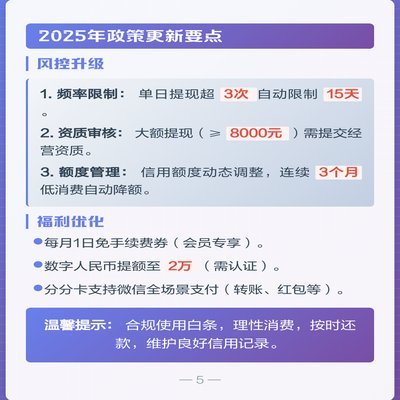
优化提现策略需构建多维决策模型。建议用户将资金需求划分为短期应急、中期周转和长期储备三类,分别对应不同的提现时间窗口。日常消费应优先选择系统负载低谷时段,大额支出需结合支付高峰进行预判,而应急资金则应锁定最短到账时间。这种分层管理能有效平衡资金效率与系统资源,最终实现提现操作的精准化和智能化。
相关文章
得物提现遇阻?余额变现有玄机
得物余额与现金的界定并非表面所见那么简单,许多用户在操作过程中感到困惑。得物平台的余额并非等同于实际的现金,它属于平台账户内的虚拟资金,用于交易支付或提现。然而,当用户将这部分余额转换为现金后,却发现...
美团月付取现二维码还存在吗
美团月付取现二维码的现状与分析 近期,有关“美团月付取现二维码是否还存在”的讨论热度不减。对于使用美团服务的用户来说,了解这一功能的更新动态至关重要。众所周知,美团月付作为一种便捷的支付工具,在过去...
海鸥贷:风险与机遇并存
海鸥贷的兴起,反映了特定市场群体的融资需求与传统金融机构提供的服务之间的明显缺口。它所针对的,并非拥有完善信用记录、稳定收入来源的典型贷款申请者,而是那些在创业初期、个体经营、或者从事新兴行业的人群。...
得物余额怎么用?实用技巧帮你省钱
近期,不少用户对于得物平台上的余额使用方法产生了浓厚的兴趣。这篇文章将深入探讨如何有效利用得物平台内的余额购买商品,以及一些不太为人知的小技巧。 首先,了解得物平台余额的用途是关键。用户在得物平台上...
得物分期还款攻略
得物分期的还款机制与平台账户绑定紧密相关,用户需通过得物APP完成所有操作。在“我的订单”页面中,系统会明确标注每期应还金额及截止时间。还款渠道包括绑定银行卡的自动扣款、手动转账至指定账户,以及部分支...
数字生态中羊小咩便荔卡额度高效回收
### 深度解析:数字资产流转视角下的“羊小咩便荔卡额度”回收机制 当前市场环境下,任何特定场景下的电子凭证资产,如“羊小咩便荔卡额度”,其回收流程绝非简单的后台重置操作,而是一套复杂的、涉及支付...