花呗领取背后的策略深挖
花呗的迭代并非简单的红包发放,而是蚂蚁金服构建用户粘性、强化消费场景、以及细化风险控制策略的复杂策略体现。早期花呗的领取主要依赖用户活跃度和消费频率,在初期用户获取成本高昂的阶段,鼓励用户尝试消费是关键。因此,早期花呗领取通常与“新用户福利”、“指定商家优惠”等活动紧密绑定,本质上是 subsidized acquisition,牺牲一部分利润来获取用户,建立消费习惯。这种模式的成功在于,它将用户引入了支付宝生态,在用户体验到便利性后,自然会产生依赖,后续再通过提升花呗额度、提供更多权益等方式进行深度运营。这种早期简单的领取机制,如今已演变为更复杂的算法驱动,用户行为、信用评分、以及整体金融风险评估都参与其中。
花呗额度的分配,远比想象中精密。这不仅仅取决于用户的芝麻信用分,更重要的是用户的消费行为模式。蚂蚁金服构建了用户画像模型,关注用户是否定期还款、消费类别、消费频率,甚至消费时间段,这些数据都参与到额度评估之中。一个拥有较高芝麻信用分,但消费习惯不稳定,经常逾期,或者过度依赖花呗的人,很可能获得的额度远低于一个信用稍逊,但消费行为规律、且消费场景有价值的用户。因此,提升花呗额度并非线性关系,而是一个动态的优化过程,用户需要持续证明自己的信用价值。花呗的风险评估也在不断演进,从最初简单的信用分数,到现在更精细化的行为预测模型,旨在最大限度地降低平台坏账风险,同时兼顾用户体验。
花呗领取的策略调整,往往反映了更宏观的金融环境变化和监管政策的导向。比如,在国家加强消费金融监管的时期,花呗的推广和领取活动会更加谨慎,更加注重合规性。一些曾经高频率的活动可能会减少,甚至暂停。同时,会更加强调用户风险教育,引导用户理性消费。反之,在鼓励消费的时期,花呗的领取活动可能会更加活跃,额度提升的速度也会加快。这种与时俱进的策略调整,也使得花呗的领取方式并非一成不变,需要用户保持敏锐的观察力,了解最新的活动规则和优惠政策。这种动态变化,也体现了蚂蚁金服在宏观经济环境下的快速反应能力。
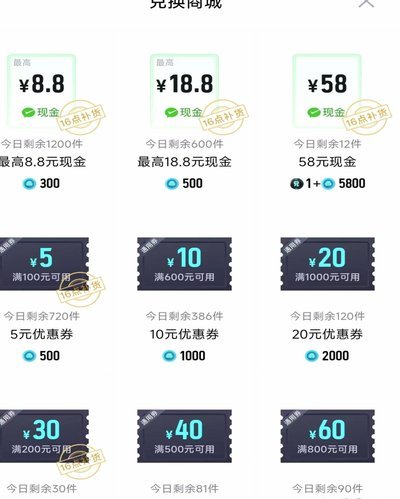
花呗的积分体系及其与权益兑换的联动,是引导用户持续消费、提升用户价值的重要手段。花呗不单单是消费工具,更是一个积分累计和兑换的平台。通过参与蚂蚁金服的各项活动,比如指定商家购物、使用支付宝支付等,用户可以获得积分,这些积分可以用于兑换各种优惠券、礼品,甚至可以抵扣花呗账单。这种积分机制,不仅增加了花呗的附加值,也提升了用户的使用意愿,形成一个正向循环。值得注意的是,积分的价值并非固定,会根据蚂蚁金服的策略调整而变化。因此,用户需要根据自身消费习惯和积分兑换需求,合理规划消费策略,最大化积分的利用效率,避免不必要的损失,实现消费的“升维”。
花呗在不断尝试新的领取方式,例如与理财产品的联动,将用户的闲置资金纳入到花呗的消费循环中。用户可以通过购买理财产品获得额外的花呗额度,或抵扣花呗账单,这种模式将消费和投资结合起来,有效盘活了用户的资金。这种策略也满足了用户对于理财需求,并进一步促进了支付宝生态的完整性。然而,这种联动也需要用户具备一定的理财知识,才能避免潜在的风险。花呗的未来发展,必然是与更广泛的金融服务深度融合,而“领取”机制也将不断创新,以适应市场变化和用户需求,成为用户金融生活的重要组成部分。这种持续的创新,是花呗保持竞争力的关键。
相关文章
拿去花套现风险与维权指南
拿去花是一种信用消费平台提供的贷款服务,但有不少用户倾向于利用此类平台进行套现操作。这种做法虽在某些情境下可能带来资金周转上的便利,但也伴随着较高的风险。首先,需要明确的是,使用任何形式的金融产品进行...
携程拿去花能提现吗?安全吗
携程平台的"拿去花"服务本质上是通过消费分期或信用额度实现资金流转的金融工具,其提现功能需结合具体业务模式分析。部分用户通过携程合作的第三方支付渠道,可将额度转化为可提现的现金或账户余额,但需注意服务...
得物提现频繁的多重原因
得物平台提现操作频繁,并非简单的用户体验问题,而是平台商业模式、风控策略以及用户行为等多重因素交织的结果。得物依赖于“芝士”体系,即用户通过鉴定商品真伪获得积分,积分可以抵现,这本身就构建了一种特殊的...
从下午茶到户外野餐,探索便荔卡的使用场景与仪式感
便荔卡,这个原本在小众市场中默默耕耘的品牌,其价值远不止于其独特的产品名称。它代表了一种对“慢生活”的重新定义,一种对产品质地、材料选择以及设计理念的极致追求。便荔卡并非单纯的“零食”,它更像是一种仪...
得物提现:解锁规则与实战指南
得物提现机制的复杂性,源于其独特的平台生态以及对用户行为的精细化监控。得物的核心价值在于其强大的“买手”社区,用户通过分享商品、提供测评,获得相应的佣金。而提现本身,则成为了一个需要平衡平台利益、用户...
得物商家取现现金安全指南:如何做好风险防控?
得物平台的取现商家在处理现金流动时,需构建多维度的风险防控体系。现金交易的匿名性和流动性特征,使商家面临资金被截留、假币流通等隐性威胁。平台应通过智能合约技术实现资金流向的实时追踪,结合区块链存证确保...