花呗如何合法转给商户by安诚小铺ow助富掌柜
花呗作为支付宝推出的信用支付工具,其设计逻辑始终围绕"消费场景"展开。根据支付宝官方规则,花呗资金仅限于商户端流转,个人账户间直接转账属于违规操作。这种限制源于平台对信用风险的管控机制,通过将资金闭环在商户端,既能保障交易安全,又能有效防止资金滥用。值得注意的是,部分第三方平台声称能实现"花呗转款",实则通过技术手段绕过系统校验,这种操作存在严重合规隐患,可能触发账户风险管控甚至法律纠纷。
安诚小铺与ow助富掌柜这类平台,本质是为商户提供资金周转解决方案的金融中间商。它们通过接入支付宝的聚合支付接口,将花呗资金转化为可流转的流动性资产。这种模式下,资金流转需严格遵循"商户间资金划转"的合规路径,而非个人账户间的直接转移。实际操作中,平台会通过分账系统实现资金拆分,确保每笔交易都符合监管要求。这种技术方案既满足了商户的资金需求,又规避了个人账户操作的合规风险。
资金流转过程中,平台方会建立多层风控机制。通过大数据分析,系统能实时监测交易行为是否符合商户经营特征,异常波动可能触发自动风控拦截。同时,平台会设置资金沉淀比例,确保核心资金留在商户账户内,防止出现资金挪用风险。这种设计既保障了资金安全,也符合金融监管对资金流向的透明化要求。值得注意的是,所有操作必须在商户授权范围内进行,个人账户介入将直接导致交易失效。
对于寻求资金周转的用户,更稳妥的方案是利用花呗的账期功能。通过合理规划消费节奏,可将账期转化为实际可用资金。例如,将大额消费拆分为多个小订单,利用账期差异实现资金分批到账。这种操作完全在合规框架内,且能有效提升资金使用效率。此外,部分平台提供的"花呗分期"服务,实质是将信用额度转化为可分期还款的贷款产品,这种模式更符合金融监管对消费信贷的规范要求。
当前金融监管对资金流转的合规性要求日益严格,任何试图绕过系统规则的操作都可能面临风险。建议用户优先选择平台提供的正规金融服务,通过优化消费结构和资金规划,实现信用额度的最大化利用。同时,应密切关注支付宝官方政策更新,确保资金操作始终处于合规轨道。这种主动的风险管理思维,远比追求短期资金周转更具可持续性。
相关文章
得物提现被卡?套现还能不能做?
得物余额提现受阻往往与平台风控机制深度绑定,其底层逻辑源于对交易行为的动态监测。当用户频繁操作或存在异常资金流动时,系统会自动触发安全校验,导致提现延迟或失败。此类机制本质上是平台对套现行为的防御策略...
微信分付取现:商家如何提现?
近年来,随着移动支付的普及,微信分付作为一种信用支付工具,在商家中越来越受到欢迎。然而,部分商家可能面临资金周转困难的情况, 首先,理解微信分付的核心功能对于正确使用至关重要。微信分付本质上是一种信...
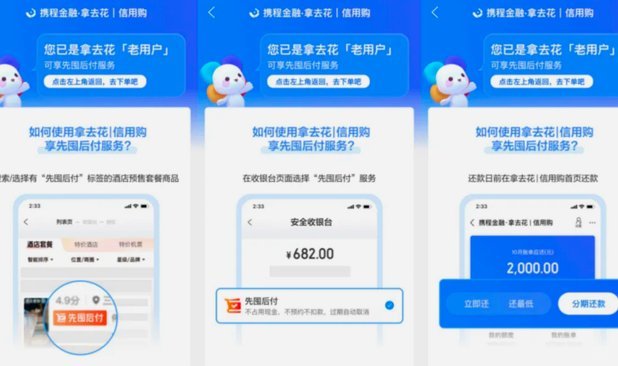
携程“拿去花”使用指南
在携程这个旅游预订平台中,"拿去花"作为一种便捷的信用支付工具,被越来越多的用户所青睐。通过这一服务,用户无需传统银行贷款,也能轻松享受信用额度带来的便利。拿去花的使用方式相对灵活,但要想最大限度地发...
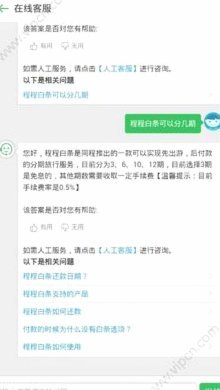
白条客服:不止流程,更智慧关怀
白条平台电话人工服务绝非简单的渠道承接,它实质上是一套旨在应对系统自动化流程无法覆盖的复杂情境的知识防火墙。当用户遇到的问题涉及多维度的业务交叉、政策的细微解读,或需要结合个人历史行为链条才能定位的疑...
美团月付突然消失怎么办?
近日,关于“美团月付取现不见了”的讨论在网络中蔓延。这一现象不仅引发了用户的关注与疑惑,也凸显了当下消费者在使用金融服务时可能遇到的问题。美团月付作为一种灵活便捷的信用支付方式,被广泛应用于各类消费场...
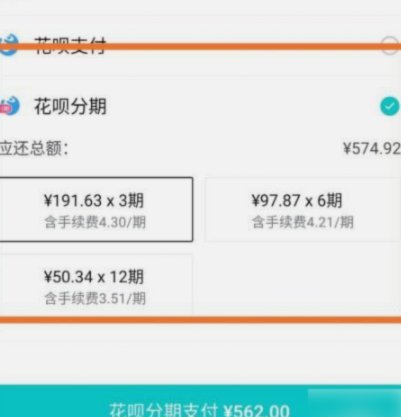
得物分期付款:轻松购,灵活付
得物分期付款功能为用户购买心仪商品提供了灵活的资金解决方案。首先,得物应用内提供分期付款服务,用户可以在挑选商品时选择“分期付款”选项,根据商品的价格和自身的经济情况选择适合的分期方案。目前,得物平台...