分期乐暂停借款背后:监管收紧与行业变革
分期乐近期无法借款,远非简单的技术故障或业务调整,其背后折射出中国消费金融行业正经历的深刻变革。简单而言,这次停借并非孤立事件,而是对分期乐自身以及整个行业监管环境的综合性评估与调整。具体来说,过去分期乐的业务模式存在过度依赖第三方平台进行用户获取、风控能力薄弱、以及对不良资产处理效率低下的问题。其快速扩张的背后,隐藏着高风险的运营策略,用户逾期率居高不下,且与平台合作的渠道往往缺乏严格的合规审查。监管机构对这些问题的关注日益加深,不再仅仅是关注借款额度,而是将眼光转向了整个商业模式的稳定性、风险管理体系的有效性以及对消费者权益的保护。分期乐的“暂停”实际上是监管部门对该企业及类似企业进行彻底盘查和重塑的信号,旨在杜绝类似高风险模式的出现。
更深层次的原因在于,中国宏观经济环境的变化也对消费金融行业提出了严峻挑战。过去几年的经济高速增长为消费金融的蓬勃发展提供了沃土,但现在,随着经济增速放缓、居民负债水平上升、以及对消费信用的风险意识增强,监管部门对消费金融的压力也在不断增大。 过去,分期乐的业务增长速度主要依赖于对“小微”用户的精准撮合,这种模式在一定程度上忽视了宏观经济环境对用户还款能力的影响。如今,经济下行压力下,部分用户还款能力下降,使得分期乐的风险暴露出来。 这种情况下,监管机构出于保护消费者权益和维护金融稳定,必然会采取更加严格的措施,对高风险的借款行为进行限制和规范。
分期乐自身也存在转型升级的迟缓。 尽管公司内部意识到自身存在的问题,并尝试进行业务调整,但转型需要时间和资源投入,且要彻底改变以往的运营模式,建立更完善的风控体系、更有效的资产处置机制,以及更具竞争力的产品和服务,并非易事。 监管部门的“暂停”实际上是给分期乐一个“缓冲期”,使其有机会进行战略调整和风险管理体系的升级。这个时间窗口也为其他消费金融机构提供了一个警醒,促使它们加强风险管理,提高合规水平。 这种“审慎监管”的态势,对于整个行业而言,意味着一场结构性调整的开始。
最终,分期乐无法借款的现状反映了中国金融监管向“审慎监管”的转变趋势。这种转变不仅仅体现在对单一借款行为的监管,更重要的是对整个消费金融生态系统的监管。监管部门正在探索建立更加完善的风险预警机制、加强对第三方平台的监管、以及推动消费金融行业向更加稳健、可持续的方向发展。分期乐的经历,成为了中国消费金融行业转型的缩影,也为其他类似的金融企业敲响了警钟。未来,行业发展将更加注重风险控制和合规运营,更加关注消费者权益保护,而非单纯追求高增长速度。
相关文章
白条客服:不止流程,更智慧关怀
白条平台电话人工服务绝非简单的渠道承接,它实质上是一套旨在应对系统自动化流程无法覆盖的复杂情境的知识防火墙。当用户遇到的问题涉及多维度的业务交叉、政策的细微解读,或需要结合个人历史行为链条才能定位的疑...
垃圾桶里发现“误扔”现金事件引热议
近来,一段关于城管局工作人员翻捡垃圾以寻找误扔现金的视频在网络上迅速传播开来。这一事件引发了社会各界对于城市管理中人性关怀与效率之间的平衡的关注和讨论。 首先,此类事件的发生背景往往是一个人将重要财...
得物提现遇阻?余额变现有玄机
得物余额与现金的界定并非表面所见那么简单,许多用户在操作过程中感到困惑。得物平台的余额并非等同于实际的现金,它属于平台账户内的虚拟资金,用于交易支付或提现。然而,当用户将这部分余额转换为现金后,却发现...
美团月付“取现”:玩法与妙用
美团月付机制的“取现”操作,本质上并非获取现金流入账户的过程,而是一种巧妙利用平台结算规则实现资金周转的手段。其核心逻辑在于,美团会根据商户收入预先向其发放一部分款项,以此鼓励商家积极运营并提升用户体...
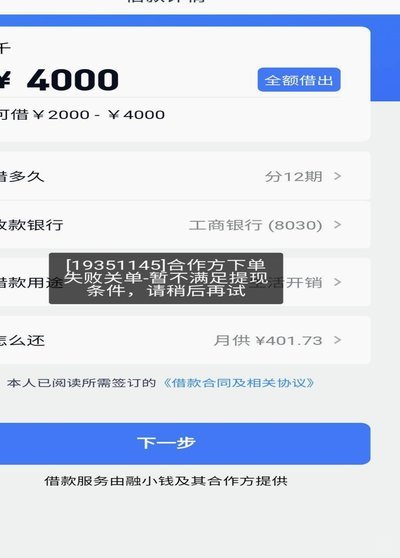
分期乐秒拒,额度为何未清零?
分期乐的秒拒机制与额度存在现象,本质上是信用评估模型与额度分配逻辑的双重博弈。当用户触发系统预设的风控规则时,平台会立即拦截申请,但额度池的剩余容量并未因此清零。这种矛盾源于实时风控系统与额度池管理的...
微信套现:风险还是陷阱?
微信分付作为一种新兴的金融服务工具,其便利性和灵活性受到许多用户的欢迎。但随之而来的一个问题也引起了广泛关注——通过套现等方式获取现金是否安全?为了回答这个问题,我们需要从多角度审视这一现象。 首...