便荔卡包取款“提现中”无法到账?深度解析延迟与到账机制
任何关于“便荔卡包取现额度提现中能到吗”的疑问,本质上并非对一个简单的金额查询,而是对复杂的金融支付流程、跨系统清算机制以及时效性保障的一次深度探究。用户视角关注的是即时的款项落地;而从专业角度而言,这涉及多个环节的确认与授权。必须首先厘清“提现中”和“到账完成”之间的核心逻辑断层。当你发起取现请求的那一刻,系统只是在你的账户内生成了一个待结算指令,这个指令如同一个凭证——它证明了资金的出汇意图和可用额度,但这并不等同于货币流向终端用户的即时确认。真正决定款项能否及时抵达的,是背后的金融网络架构、受监管机构的清算流程以及与接收方银行网络的对接效率。缺乏对这一全链路理解,任何关于“能不能到”的判断都只是基于表面状态的揣测。
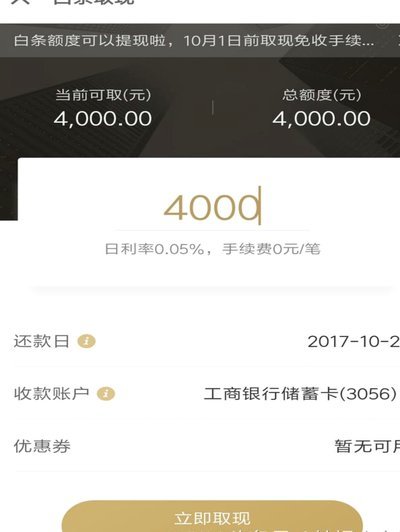
资金从平台发起提现指令到最终出现在个人账户的时间差,其核心根源在于支付链条上的多重结算节点和风控环节。这些节点包括:首先是平台的内部风控校验;其次是接入银行(如网联或特定合作社)的初次扣款确认;再往后则是穿梭于商业银行网络间的跨行清算系统。在这一复杂的路径上,任何一个环节点的加塞检查、批量处理批次间隔,都会成为时间延迟的主要原因。尤其是当涉及大额取现、异地转账或采用非主流的金融渠道时,系统的安全冗余机制会自动提高校验权重,这虽然确保了资金的安全性与合规性,但同时也是造成“到账不确定”感知的最主要技术原因。理解这一时间差是系统逻辑构建的结果,而非操作上的问题。
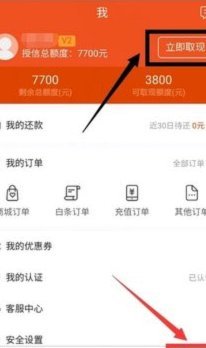
此外,判断提现是否能成功抵达,其风险源头绝非仅限于系统故障,更常植根于用户侧的账户合规性管理与交易规则限制。首先需高度警惕“风控误判”。当取现金额突然超出用户的历史平均水平、或短时间内连续发起多次大额提现时,无论是平台方还是收币银行方的反欺诈系统都可能自动触发二次审核甚至冻结状态。此时的资金并非在“路上”,而是处于待定审阅期。其次,账户实名认证、绑定手机号以及交易行为记录是否完整且最新,是决定提现通道畅通的首要条件。如果任何一环节存在资料缺失或信息不一致,无论发起指令多么完美,资金都无法跨越合规性这一制度壁垒进入最终的清算流程。
从实操层面优化取现成功率和预期到账时效,需要执行的是一套系统性的财务行为管理策略。首先,用户必须养成小额、高频次取现的习惯,避免单日巨额提款带来的风控警报;其次,务必确认提现的目的地银行账户是否与该平台的认证身份高度一致且处于活跃状态,以避免因为银行安全拦截导致的退回或延迟。在执行大笔资金调动前,最好通过官方渠道查询实时的“到账时间窗口”,而非依赖浮动的系统提示。最终的判断逻辑应回归到:如果支付流程的所有方(平台、合作网点、目标收币行)都确认了转账指令和接收账户的有效性,那么款项就能在规定的业务时限内准时送达;若任一节点触发了额外的合规检查或人工介入,那么“可到”就变成了“取决于审核进度”。
相关文章
分期乐涨额度却无法提现?背后原因揭秘
分期乐涨额度却无法提现,这并非个例,而反映出其复杂的产品逻辑和用户行为习惯之间的矛盾。简而言之,分期乐的“增额”并非简单的信用提升,而是基于用户持续消费记录和还款表现给予的额度“回血”机制。这鼓励用户...
得物提现遇阻?余额变现有玄机
得物余额与现金的界定并非表面所见那么简单,许多用户在操作过程中感到困惑。得物平台的余额并非等同于实际的现金,它属于平台账户内的虚拟资金,用于交易支付或提现。然而,当用户将这部分余额转换为现金后,却发现...
便民卡包取现额度被拒,征信会查吗
便民卡包取现额度未通过,一个让不少用户困惑的问题。这其中涉及的不仅仅是简单的金融流程,更触及了个人信用体系的理解与担忧。普遍的认知是,任何与金融服务相关的申请,尤其是涉及到借贷或信用评估的环节,都离不...
羊小咩卡包:追踪定制礼品的线索
羊小咩便携卡包,并非一款常见的商品,它主要为特定领域的活动或组织所定制,因此“在哪里找”这个问题,实质上指向的是如何挖掘和追踪其背后的活动和组织。寻找这类定制礼品,需要从多个维度展开,首先聚焦于关注特...
花呗转现平台大揭秘
花呗转现,作为支付宝生态中一项重要的支付工具,已经渗透到零售、餐饮、服务等各个行业。然而,商家想要真正发挥花呗转现的优势,除了自身的运营策略,还需要依赖一系列配套的转现平台。这些平台并非简单的收款通道...
鹿优选额度:如何快速提升?
鹿优选额度的获取,并非简单的申请和等待,而是一场策略性的行为演练,需要对平台的规则、用户行为以及自身的价值判断进行深入的理解。很多人对“套取额度”这个词的理解是简单地增加额度,实际上,鹿优选的额度体系...