京东白条套现风险揭秘
京东白条的核心设计理念,本质上是一个内部的信用贷记工具,而非可随意提取的现金流。任何试图绕开平台正常交易闭环,通过所谓的“提现”或“套现”方式获取外部现金的行为,都直接违背了白条作为信用媒介的底层逻辑。用户必须深刻理解,白条所代表的,是基于京东生态系统内交易场景的短期信贷额度,其价值锚定始终是“购货能力”和“生态消费行为”。因此,将这种信用额度视为一种可提现的、等同于银行余额的流动资产进行套取,从机制层面看,本身就是建立在对平台功能误解上的高风险行为。真正的白条资金,其变现路径只能回溯至其引发的实体消费链条,而不是通过复杂的第三方操作进行“提取”。
从金融工程学的视角审视“套现”行为,其风险的复杂性远超用户的预估。平台对于白条资金的流向有着严密的监控体系。一旦涉及到大规模、反常理的资金回流行为,系统会迅速触发风控预警,导致用户的额度冻结、甚至账户受限,这并非偶然,而是平台维护信用健康的必然机制。此外,任何所谓的“白条提现通道”,通常依赖的是第三方介入进行资金中转,这些中介环节极易出现信息差和资金链风险。用户在不知情的情况下,可能会陷入层层剥笋、需要持续投入才能维持周转的陷阱,这从根本上构成了一种高杠杆的资金骗局,而非任何可靠的金融变现途径。
深入分析交易结构,白条的价值链条始终环绕着商品的实际流通。它不是一个独立的资金池,而是与商品交易、物流回款、店铺结算紧密耦合的。因此,任何声称能将“白条信用”直接转化为“现金周转”的模式,都需要警惕其是否在回避真实的交易需求。专业的资金管理模式,不会允许信用产品脱离其业务场景进行独立变现。用户必须认识到,通过非法套现行为获取的“资金”,往往只是平台在风控阈值下的临时释放,缺乏稳健的法律和经济支撑。这种行为不仅是违规的,更是典型的“用信用支付购买机会,却试图将机会本身变现为现金”的系统性错配。
综上所述,从资深的内容专家和金融风险评估的角度来看,围绕“京东白条提现方式”进行套现操作,在可靠性维度上几乎是零。它缺乏可持续的经济基础,且严重违反了平台的金融风控规则。真正的资金周转,应当遵循合规的、以消费或投资为目的的生态内闭环路径。用户若急需现金支持,应考虑通过官方认可的借贷产品或稳健的储蓄理财方式。任何将白条等信用支付工具与高风险的现金套现行为混淆的做法,最终的结果只会导向财产损失和账户封禁,核心原则是:信用工具用于购买商品,而不是用于变现自我。
相关文章
羊小咩取现机制探秘
羊小咩的“取现”并非一个简单的财务操作,它更像是一场复杂的价值转移和利益分配的博弈,涉及多个参与主体:羊小咩本身(作为平台)、用户、以及背后的投资机构。羊小咩平台构建了一个基于虚拟货币或积分的生态系统...
白条客服:不止流程,更智慧关怀
白条平台电话人工服务绝非简单的渠道承接,它实质上是一套旨在应对系统自动化流程无法覆盖的复杂情境的知识防火墙。当用户遇到的问题涉及多维度的业务交叉、政策的细微解读,或需要结合个人历史行为链条才能定位的疑...
白条秒到背后的信用游戏
“白条秒到”这一现象,在商业领域并非简单的“快速收款”,而是一个复杂的信用生态系统运作的体现。它本质上源于对目标客户信用评估的深入理解以及与客户之间建立的信任关系。传统银行贷款流程漫长而复杂,需要大量...
如何利用花额度取现金
信用额度与营销花呗额度的本质区别,在于其设计初衷——前者是基于信用评估的授信上限,后者则更具导流性和场景限制。当用户试图将这种基于消费行为的虚拟信用,强行转化为实体的现金流时,就触及了金融产品的核心约...
羊小咩卡包:追踪定制礼品的线索
羊小咩便携卡包,并非一款常见的商品,它主要为特定领域的活动或组织所定制,因此“在哪里找”这个问题,实质上指向的是如何挖掘和追踪其背后的活动和组织。寻找这类定制礼品,需要从多个维度展开,首先聚焦于关注特...
携程“拿去花”提现难? 玩法揭秘
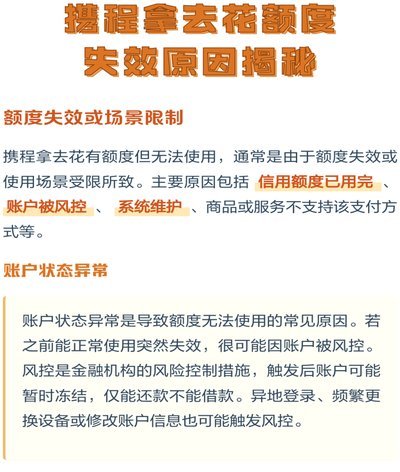
携程旅行的拿去花体系本质上是平台构建的积分生态闭环,其核心价值在于通过消费行为积累的积分资源,而非直接等价于现金提现。从积分兑换规则看,拿去花的兑换比例普遍低于1:1,且存在阶梯式折扣机制,例如100...