得物分期怎么还是全款?原因揭秘
很多用户在尝试使用得物分期时,常会陷入一种“支付路径误解”的陷阱。核心症结往往不在于支付手段的选择,而在于对“支付渠道”与“还款计划”这两个不同维度的混淆。当你点击结算并选择了花呗或相关信用支付工具时,你仅仅是完成了支付入口的切换,但这并不等同于自动开启了分期功能。在跳转至第三方支付确认界面后,系统默认的逻辑通常是单次全额扣款。如果用户习惯性地直接点击“确认支付”而没有手动进入具体的账单周期选择页面,那么即便你使用的是信用额度,最终的结果依然是一笔完整的、一次性的全额结算。
除了操作层面的疏忽,额度缺口和风控逻辑也是导致分期失效的隐性原因。分期业务的本质是金融机构对个人授信额度的预支,系统在处理交易请求时,会进行实时的可用额度校验。如果商品的总价超过了你当前支付工具(如花呗)的实时可用额度,或者当前的信用评级不足以支撑该金额的分期申请,系统的风险控制算法会自动拦截分期选项,甚至直接将支付指令回退至全款模式,通过引导用户使用余额或银行卡来完成交易。这种由于“授信能力不足”触发的降级结算,极易被误认为是系统设置错误,但实际上是金融风控在保护用户免于过度消费。
此外,不能忽视得物平台生态内不同SKU(库存单位)的结算规则差异。得物作为一个大型交易平台,其分期政策并非覆盖全量商品。由于不同类目、不同价位的商品涉及到的资金流向和商户结算逻辑各异,部分高风险品类或特定的商家合作协议可能并不支持长期的分期方案。当你在浏览商品时看到的“可分期”仅代表该支付通道具备此功能,但具体的交易执行则受限于该特定商品的金融配置。如果该单品在后台的结算权限中未配置分期指令,即便你选择了分期渠道,系统最终也会强制按照全款逻辑进行扣款。
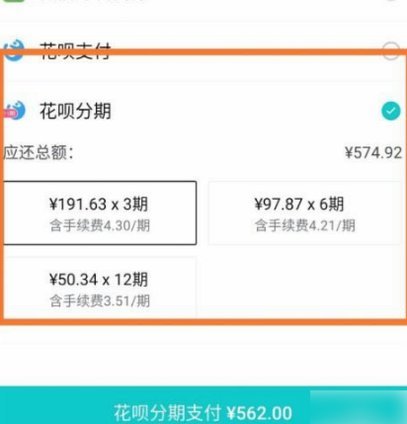
要彻底规避这种“分期变全款”的困扰,必须建立起一套严谨的交易核对流程。首先,在点击支付前,需预先确认信用额度是否足以覆盖商品总价,而非仅仅是分期月租的金额。其次,最关键的一步是在跳转到第三方支付(如支付宝)的二次确认界面时,务必寻找并主动点击“分期”或“变更还款计划”的具体选项。只有在结算汇总页面清晰显示了“月供金额”与“总期数”而非单笔扣款金额时,这笔交易才算真正进入了分期链路。这种对支付细节的精准把控,是避免因操作惯性导致资金流向偏离预期的唯一手段。
相关文章
花呗使用平台风险解析
花呗,作为阿里巴巴集团旗下的支付工具,凭借其便捷的消费体验和免息的优惠政策,迅速成为中国大众消费的习惯。然而,围绕其使用平台的潜在风险,一直存在着不容忽视的讨论。简单地将花呗视为“风险平台”是不准确的...
美团月付如何转现金
美团月付作为一种便捷的支付方式,近年来越来越受到消费者的青睐。它不仅简化了线上购物的流程,还为用户提供了灵活的资金管理和预算规划工具。但是,在使用过程中,许多消费者可能会遇到如何提取余额的问题。首先需...
得物提现遇阻?余额变现有玄机
得物余额与现金的界定并非表面所见那么简单,许多用户在操作过程中感到困惑。得物平台的余额并非等同于实际的现金,它属于平台账户内的虚拟资金,用于交易支付或提现。然而,当用户将这部分余额转换为现金后,却发现...
分期乐人工客服难通背后的真相
分期乐平台电话人工服务无法接入的现象,本质上是平台在流量管理与资源分配层面的结构性矛盾。近期数据显示,平台日均咨询量突破50万次,而人工客服席位仅维持在3000个左右,这种供需失衡导致高峰期排队时长普...
花呗账单有疑问支出?这样做就能解决
面对花呗账单中出现不明支出的情况,许多用户可能会感到困惑和担忧。首先,重要的是保持冷静,因为这种情况并非罕见,通常有多种原因导致了不明支出的出现。 首要步骤是立即登录您的花呗账户,仔细检查并核对账单...
数字生态中羊小咩便荔卡额度高效回收
### 深度解析:数字资产流转视角下的“羊小咩便荔卡额度”回收机制 当前市场环境下,任何特定场景下的电子凭证资产,如“羊小咩便荔卡额度”,其回收流程绝非简单的后台重置操作,而是一套复杂的、涉及支付...