京东便利店白条能提现吗?真相在这里
京东便利店白条,作为近年来颇具话题性的消费金融产品,其运作模式和用户体验一直备受关注。围绕“白条能否提现”这一问题,涌现出大量疑问和争议。其核心在于京东便利店白条并非传统信用卡,而是与便利店消费绑定的一种电子支付工具,其底层逻辑与“先消费后付款”模式密切相关。京东通过此模式,一方面可以有效提升便利店的交易额和用户粘性,另一方面也为自己提供了强大的数据积累和消费习惯洞察。然而,白条本身并没有独立的资金账户,而是直接与便利店的POS系统关联,进行消费记录和资金结算。因此,单纯以“提现”来理解白条,则显得过于简单粗暴。实际上,京东对白条的“提现”逻辑,并非真正意义上的现金提现,而是通过与便利店之间的资金结算来实现,换句话说,用户通过白条消费,实际上是在参与到京东和便利店之间的资金流通链条中。
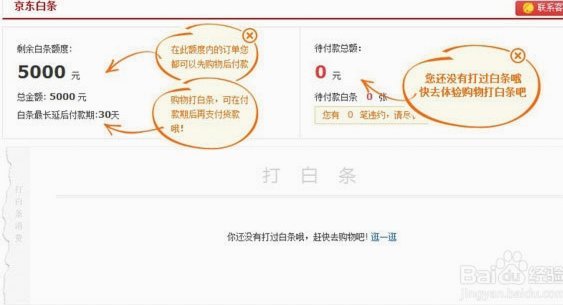
京东官方对白条的“提现”机制,通常会采用以下套路。首先,用户在便利店使用白条消费后,消费金额会先在白条账户中累积,但实际上并没有真正意义上的“余额”。其次,京东会定期与便利店结算,将白条账户中的消费金额转入京东的资金池,随后再通过返现、积分等方式回馈用户。这个过程并非“提现”,而是京东将消费金额转化为其自身的利润,并以各种方式鼓励用户继续使用白条。因此,用户虽然可以享受白条消费的优惠和积分,但实际上无法直接从白条账户中提取现金。更进一步来看,如果用户长时间未使用白条,账户中的资金也会逐渐减少,最终可能归还给便利店或被京东划拨用于其他营销活动。 这种机制反映了京东在设计白条时,核心目标并非提供一种可以自由提取现金的支付工具,而是构建一个闭环的消费生态。
要理解京东便利店白条“提现”的“套路”,我们需要深入了解其商业模式的核心价值在于数据和流量。白条不仅仅是一种支付工具,更是京东收集用户消费行为的重要渠道。通过分析用户的消费习惯,京东可以更精准地进行营销推广,提升用户满意度,从而实现其商业目标。因此,限制用户对白条资金的自由提取,也是为了更好地控制数据流,确保其对用户消费行为的分析能够最大化。同时,这种机制也降低了白条的风险,避免了用户频繁提现带来的资金流动风险,也为京东提供了更灵活的运营空间。 简单地认为白条可以提现,忽略了其背后的商业逻辑,是难以理解其运作模式的。
更重要的是,用户在使用白条的过程中,存在着诸多限制。虽然白条账户中会累积消费金额,但账户的用途主要限于便利店消费,无法用于其他支付场景。即便部分便利店支持线上消费,也通常需要通过京东APP进行结算,而非直接从白条账户中提取资金。因此,即便技术上存在某种“提现”的可能性,京东也通过种种限制,使其无法真正实现“提现”。用户在注册白条时,也需要签署一系列协议,明确规定了账户的使用规则和资金结算方式。最终,京东便利店白条的“提现”机制,更像是一种巧妙的营销工具,而非一种传统的金融产品,其价值在于其在构建消费生态系统中的作用,而非为用户提供现金提取服务。
相关文章
白条客服:不止流程,更智慧关怀
白条平台电话人工服务绝非简单的渠道承接,它实质上是一套旨在应对系统自动化流程无法覆盖的复杂情境的知识防火墙。当用户遇到的问题涉及多维度的业务交叉、政策的细微解读,或需要结合个人历史行为链条才能定位的疑...
花呗:消费陷阱与心理依赖
“套花呗”这个短语,在消费金融领域迅速流行起来,它并非指一个官方定义的金融行为,而是一种用户在过度依赖花呗消费模式下,形成的一种行为习惯和心理状态。这种状态的核心在于,用户并非真正需要花呗提供的“先买...
如何提升便荔卡包额度
“便荔卡包”的额度,并非简单的数字游戏,而是银行与你的信用关系在复杂交互下的产物。理解其套取机制,需要跳脱出“申请贷款”的固有认知,将其视为一种信用演进的过程。银行并非凭空赋予额度,而是通过持续评估你...
分期乐秒拒,额度为何未清零?
分期乐的秒拒机制与额度存在现象,本质上是信用评估模型与额度分配逻辑的双重博弈。当用户触发系统预设的风控规则时,平台会立即拦截申请,但额度池的剩余容量并未因此清零。这种矛盾源于实时风控系统与额度池管理的...
便荔卡包平台:客服电话安全指南
每一次用户在特定在线交易平台,例如涉及“便荔卡包”这类服务的场景中寻求客服电话,其行为背后并非单纯的联系需求,它折射出用户在高度互联的数字经济环境中,对于信任建立与问题及时解决机制的刚性渴求。一个可靠...
美团买药取药指南
任何关于“美团买药怎么取”的讨论,本质上已经超出了简单的物流接收流程,它探讨的是在一个数字化交易模型中,线下药学服务如何实现无缝衔接的“最后一公里”用户体验。我们必须从系统架构和病患体验路径两个维度进...