得物额度取现利息?手续费与折损率揭秘
很多人在询问“得物额度取现是否有利息”时,潜意识里是在寻找一个简单的百分比数字,但这种理解往往忽略了金融逻辑中“成本”与“利息”的本质区别。在信用额度转现的交易链路中,你面对的并非单一的利息支出,而是一个由利息、手续费、折损率构成的复合成本模型。单纯盯着账单上的利息数字是危险的,因为真正的财务负担往往隐藏在额度变现时的“差价”环节。
深入拆解这个过程可以发现,所谓的“利息”往往被拆分成了两个维度:一个是显性的时间成本,即随借款时长产生的利息;另一个是隐性的资金成本,即额度变现时的折损率。比如,如果你拥有1000元的额度,实际到账仅为900元,那么这10%的差额本质上就是一种“预付利息”。这种通过降低到账金额来覆盖服务成本的手法,使得用户很难通过传统的年化利率计算公式,直观地感知到真实的资金使用成本。
这种成本结构的复杂性,导致了用户在计算还款压力时极易产生认知偏差。很多时候,平台或中介公示的利率可能看似微乎其微,但如果叠加了变现的手续费以及因额度折损带来的本金损失,其实际的年化利率(APR)可能会远超预期。这就要求使用者必须具备严谨的财务算账能力,不能只看月息或日息,而必须将“到账金额”、“手续费”与“最终还款总额”进行综合对标,去测算那个隐藏在数字背后的真实年化成本。
此外,必须警惕这类操作背后的合规性与安全风险。由于此类额度取现往往游离于正规金融监管的边缘,其交易路径极易涉及非正规渠道。除了经济成本上的支出,用户还需承担资金链路断裂、个人信息泄露甚至账户被封禁的信用风险。当这种风险带来的潜在损失——如本金无法追回或征信受损——超过了利息本身的波动时,所谓的“灵活取现”便不再是一种金融便利,而是一场代价极高的资金博弈。
相关文章
如何利用花额度取现金
信用额度与营销花呗额度的本质区别,在于其设计初衷——前者是基于信用评估的授信上限,后者则更具导流性和场景限制。当用户试图将这种基于消费行为的虚拟信用,强行转化为实体的现金流时,就触及了金融产品的核心约...
分期乐人工客服难通背后的真相
分期乐平台电话人工服务无法接入的现象,本质上是平台在流量管理与资源分配层面的结构性矛盾。近期数据显示,平台日均咨询量突破50万次,而人工客服席位仅维持在3000个左右,这种供需失衡导致高峰期排队时长普...
美团月付取现二维码还存在吗
美团月付取现二维码的现状与分析 近期,有关“美团月付取现二维码是否还存在”的讨论热度不减。对于使用美团服务的用户来说,了解这一功能的更新动态至关重要。众所周知,美团月付作为一种便捷的支付工具,在过去...
美团月付突然消失怎么办?
近日,关于“美团月付取现不见了”的讨论在网络中蔓延。这一现象不仅引发了用户的关注与疑惑,也凸显了当下消费者在使用金融服务时可能遇到的问题。美团月付作为一种灵活便捷的信用支付方式,被广泛应用于各类消费场...
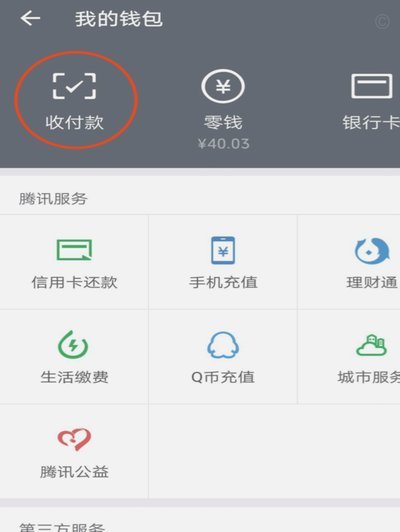
微信分付秒付功能如何安全使用指南
微信分付作为一种信用支付工具,已经融入了人们的日常生活。不过,“套出来”的说法通常指的是通过非正当手段获取信用额度,这种行为不仅不符合微信分付的设计初衷,还存在诸多风险。因此,在讨论如何使用“秒付”功...
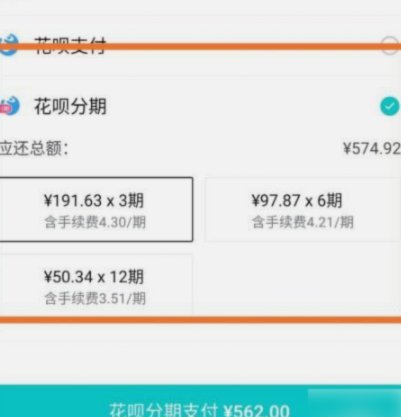
得物分期付款:轻松购,灵活付
得物分期付款功能为用户购买心仪商品提供了灵活的资金解决方案。首先,得物应用内提供分期付款服务,用户可以在挑选商品时选择“分期付款”选项,根据商品的价格和自身的经济情况选择适合的分期方案。目前,得物平台...