羊小咩如何开通额度指南
用户资质评估是额度开通的首要门槛,平台通过多维数据交叉验证构建信用画像。核心指标包括央行征信记录、税务缴纳情况、社保缴纳时长等结构化数据,同时结合手机使用时长、应用安装偏好等非结构化信息。值得注意的是,部分平台已引入LBS技术验证用户居住稳定性,通过高频定位数据判断实际居住地址与注册信息的匹配度。这种复合验证机制有效过滤了虚假身份注册,但对临时性居住用户可能产生误判,需在申请时主动补充租赁合同等辅助证明材料。
信用评估模型的构建依赖于机器学习算法的持续迭代,平台通过历史放款数据训练出动态评分卡。模型会重点分析用户近6个月的还款行为,包括逾期次数、最低还款频率等关键指标。值得注意的是,部分平台已将"反欺诈"模块权重提升至30%
风险控制体系的深度嵌入改变了传统额度审批逻辑,平台通过实时行为分析构建动态风险模型。当用户申请额度时,系统会同步抓取其当前设备的网络延迟、页面停留时长等20余项行为指标。这种实时风控机制有效拦截了批量注册、多端登录等异常行为,但可能对网络环境不稳定用户造成误伤。部分平台已引入"行为矫正"机制,对误判用户提供补充验证通道,通过二次身份核验或视频认证重新评估风险等级。
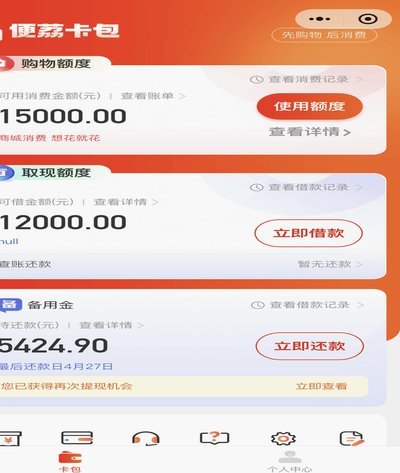
额度开通策略呈现明显的差异化特征,平台根据用户生命周期阶段制定分层策略。新用户通常面临"冷启动"困境,需通过完成实名认证、绑定银行卡等基础动作积累初始信用分。而存量用户则可通过提升活跃度获得额度上调机会,例如连续使用超过90天的用户,其额度调整系数可达1.5倍。这种动态调整机制既保障了风险可控,又为优质用户预留了成长空间,但要求用户持续维护良好行为记录。
用户在额度开通过程中需特别注意数据安全与隐私保护,避免在非官方渠道泄露敏感信息。建议通过官方APP完成所有操作,警惕"快速提额"等诱导性宣传。平台通常提供额度预估功能,用户可通过模拟不同行为场景查看额度变化趋势。这种透明化机制有助于用户制定合理的资金规划,但需注意预估结果仅供参考,实际额度仍取决于实时风控模型的综合判断。
相关文章
羊小咩便捷取现攻略
在金融领域,“羊小咩”这一概念或许并不常见,但它可以被理解为一种创新的金融工具或服务,用于帮助用户轻松取现。我们假设这里的“羊小咩”是一个虚拟的金融平台,旨在为用户提供便捷的取现服务。取现,作为用户金...
白条套现不可行,别违法乱纪
关于“白条加油额度自己能套出来不”的讨论,实际上涉及到了金融产品的使用策略与合法合规的关系。首先,需要明确的是,白条是一种消费金融服务产品,旨在为用户在购物、餐饮等领域提供先享后付的支付方式。然而,白...
花呗套现封号多久能解冻?
花呗作为一款便捷的信贷产品,在为消费者提供购物便利的同时,也成为了不法分子套现的目标。所谓“帮别人套现”,实际上是一种通过虚假交易转移资金的行为,这种行为一旦被平台识别,相关账户可能会面临封禁处理。...
得物提现频繁的多重原因
得物平台提现操作频繁,并非简单的用户体验问题,而是平台商业模式、风控策略以及用户行为等多重因素交织的结果。得物依赖于“芝士”体系,即用户通过鉴定商品真伪获得积分,积分可以抵现,这本身就构建了一种特殊的...
2021年拿去花套现风险与机遇
2021年,随着金融科技的迅猛发展,“拿去花”作为一种创新型消费金融产品迅速崛起。这种模式允许用户将信用卡账单分期或提现,灵活地管理资金流,满足日常消费需求。但在享受便捷的同时,消费者也需警惕其中可能...
分期乐提现会影响微信征信吗
分期乐作为消费金融平台,其用户行为数据通常通过第三方征信机构接入央行征信系统。微信支付作为独立的金融入口,其征信体系主要依托腾讯内部风控模型。两者在数据采集逻辑上存在本质差异:分期乐的征信上报侧重于用...